À la lecture du Oil Market Report d’octobre 2026, publié par l’Agence internationale de l’énergie (IEA), un constat s’impose: l’Afrique n’est pas au centre du rebond pétrolier mondial, mais elle en subit déjà les effets par le diesel.
Les six pays africains membres de la coalition élargie de pays producteurs de pétrole (OPEC+), à savoir l’Algérie, le Congo (Brazzaville), la Guinée équatoriale, le Gabon, le Nigeria et la Libye n’ont pas porté la hausse de septembre. Le rebond a été tiré par les producteurs du Golfe, l’Arabie saoudite en tête.
Pour l’Afrique, le risque immédiat n’est donc pas une embellie de production, mais une facture énergétique qui se transmet aux économies importatrices.
L’IEA résume la tension à venir: «les prix livrés du diesel dans les marchés dominants d’importation de gasoil, en Europe, en Afrique et Amérique latine, pourraient de nouveau augmenter dans les semaines à venir», avec des effets directs sur l’inflation, l’activité et les revenus réels. Cette phrase est la clé du rapport. Elle ne désigne pas un pays, mais les pays importateurs. Elle dit aussi que le canal de transmission est double: le prix du produit raffiné et le coût du fret.
Pays africains de l’OPEC+: production, cibles et capacités (septembre 2026)
| Pays | Offre sept. 2026 (mb/j) | Cible implicite (mb/j) | Écart (mb/j) | Capacité durable (mb/j) | Réserve effective (mb/j) |
|---|---|---|---|---|---|
| Algérie | 0,98 | 1,01 | -0,03 | 1,00 | 0,02 |
| Congo (Brazzaville) | 0,26 | 0,28 | -0,01 | 0,27 | 0,01 |
| Guinée équatoriale | 0,04 | 0,07 | -0,03 | 0,05 | 0,01 |
| Gabon | 0,19 | 0,18 | +0,01 | 0,22 | 0,03 |
| Nigeria | 1,42 | 1,50 | -0,08 | 1,45 | 0,03 |
| Libye (exemptée) | 1,29 | — | — | 1,34 | 0,05 |
Source: IEA.
Selon la CNUCED, une vingtaine des pays les plus exposés par les chocs pétroliers sont africains. Nuance: il s’agit ici de pays classés dans la catégorie des pays les moins avancés (PMA). Parmi eux figurent la Mauritanie, la Gambie, le Burkina Faso, les Seychelles, l’Ouganda, Maurice, la Tanzanie, la Zambie, le Mozambique, le Malawi, le Sénégal, le Cap Vert, le Togo ou encore le Bénin, le Liberia, le Lesotho, le Mali, la République centrafricaine et Djibouti.
Le Maroc, qui n’apparaît pas dans cette liste CNUCED, est structurellement exposé au choc diesel, car il importe pratiquement la totalité de ses produits raffinés depuis l’arrêt de la raffinerie Samir en 2015. Une dépendance qui rend le Royaume directement sensible à la hausse des prix du diesel, aux marges de raffinage européennes et asiatiques, ainsi qu’au coût du fret maritime.
L’IEA précise que les taux de fret records ont renchéri le coût de livraison du brut et érodé les marges de raffinage. Lorsque les tensions sur le fret brut se propagent aux autres catégories de tankers, le diesel livré peut repartir à la hausse. Pour l’Afrique, cela signifie que même un reflux des cours du brut ne suffirait pas mécaniquement à faire baisser le prix à la pompe ou le coût du gasoil pour l’activité économique.
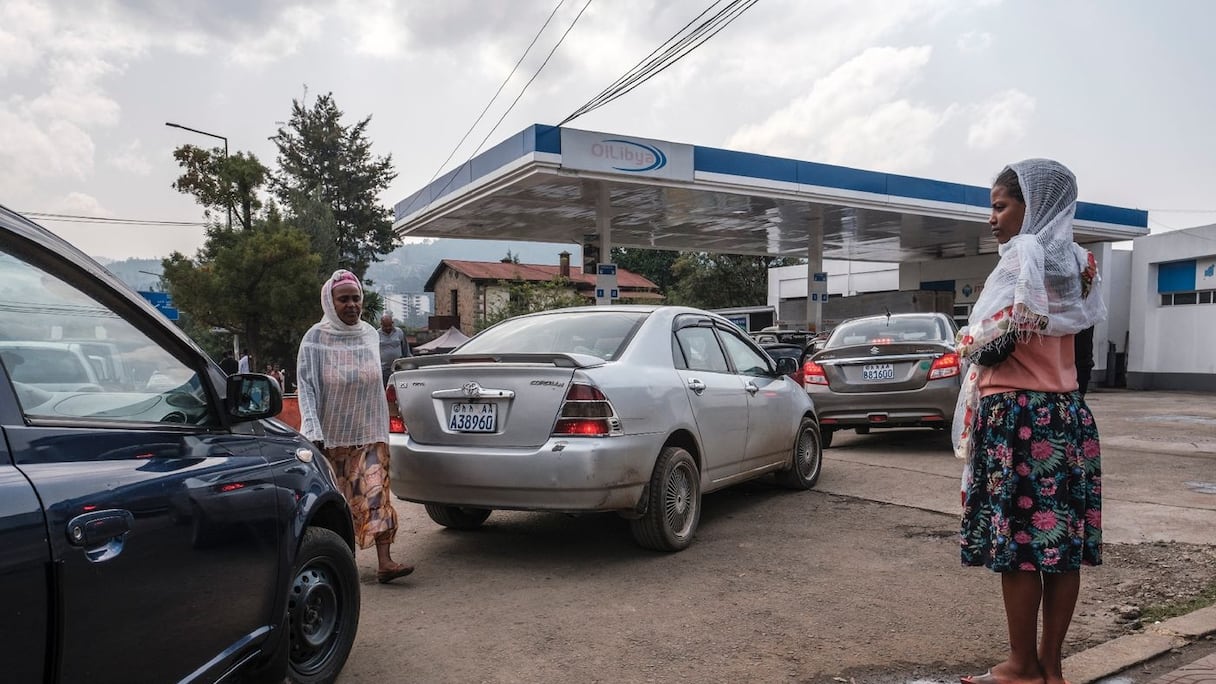
Station-service dans un pays africain. Selon la CNUCED, 15 des 22 pays les moins avancés (PMA) les plus touchés par le choc pétrolier sont africains, dont la Mauritanie, la Gambie, le Burkina Faso, les Seychelles, l'Ouganda, Maurice, la Tanzanie, la Zambie, le Mozambique, le Malawi, le Sénégal, Cabo Verde, le Togo et le Bénin.
Les pays africains majoritairement en dessous de leur cible
Les données fournies par l’IEA donnent plus de détails sur les pays africains producteurs. En septembre 2026, l’Algérie produit 0,98 million de barils par jour (mb/j), contre une cible implicite de 1,01: un écart de -0,03. Sa capacité durable est de 1,0 mb/j et sa capacité de réserve effective de 0,02.
Le rapport précise que la cible inclut les coupes volontaires supplémentaires et les volumes révisés de compensation des pays producteurs. Autrement dit, la cible implicite n’est pas un simple quota brut. Elle intègre ces ajustements. Elle est dite «implicite» parce qu’elle est déduite ou reconstituée à partir des engagements OPEC+. L’Iran, la Libye et le Venezuela, exemptés de coupes, n’ont donc pas de cible implicite.
Le Congo produit 0,26 mb/j, contre une cible de 0,28 (-0,01), avec une capacité durable de 0,27 et une réserve de 0,01. La Guinée équatoriale produit 0,04 mb/j, contre une cible de 0,07 (-0,03), pour une capacité durable de 0,05 et une réserve de 0,01. Le Nigeria produit 1,42 mb/j, contre une cible de 1,5 (-0,08), avec une capacité durable de 1,45 et une réserve de 0,03.
Lire aussi : Washington ouvre le robinet du diesel russe au marché mondial: les différents scénarios pour l’Afrique
Le Gabon est le seul pays africain du tableau en dépassement de sa cible implicite: 0,19 mb/j produits contre 0,18, soit +0,01. Sa capacité durable est de 0,22 mb/j et sa réserve effective de 0,03. La Libye, exemptée de coupes avec l’Iran et le Venezuela, produit 1,29 mb/j, pour une capacité durable de 1,34 et une réserve de 0,05. Elle n’a donc pas de cible implicite ni d’écart de conformité dans le tableau.
Que retenir pour l’Afrique ? D’abord, les écarts africains sont faibles en valeur absolue, mais ils confirment une tendance: l’Algérie, le Congo, la Guinée équatoriale et le Nigeria sont sous leurs cibles implicites.
Le Nigeria enregistre le plus grand écart du continent (-0,08), suivi de l’Algérie et de la Guinée équatoriale (-0,03). Le Gabon est l’exception positive. La Libye reste un cas à part, hors mécanisme de quotas. Ensuite, aucun de ces pays ne dispose d’une capacité de réserve effective comparable à celle des grands producteurs du Golfe.
Les réserves africaines listées vont de 0,01 à 0,05 mb/j. Autrement dit, l’Afrique productrice ne peut pas être présentée comme un amortisseur du marché. Le rebond de septembre est venu d’ailleurs. L’IEA indique que les gains OPEC+ de 2,1 mb/j ont été menés par l’Arabie saoudite, tandis que les Émirats ont tiré les hausses non-OPEC+. La production mondiale a augmenté de 2,5 mb/j en septembre, à 102,3 mb/j.
Cette lecture doit être nuancée. Les données fournies par l’IEA ne mesurent pas la qualité de gestion d’un pays, ni son poids économique. Elles mesurent une conformité à des cibles implicites et une capacité théorique. Le Gabon, avec +0,01, ne sort pas du lot par un volume spectaculaire ; mais par le signe de son écart. La Libye, avec 1,29 mb/j, pèse davantage que le Gabon, mais elle est hors quota. Le Nigeria, avec 1,42 mb/j, reste un producteur africain majeur du tableau, mais sous sa cible. L’Algérie, à 0,98 mb/j, est proche de sa capacité durable de 1,0 mb/j: sa marge de réserve est de 0,02. Ces données dessinent une Afrique pétrolière fragmentée, sans leadership de production dans le rebond de septembre.
Lire aussi : Mauritanie: hausse de 16% des exportations de gaz naturel liquéfié au 3è trimestre 2026
Le rapport est plus alarmant sur le gasoil/diesel que sur le brut. L’IEA écrit que «le marché du gasoil restera tendu pendant une bonne partie de 2027»: pour être plus explicite, l’équilibre offre-demande du gasoil restera tendu jusqu’à une période avancée de 2027. Autrement dit, la tension ne s’arrête pas au seuil de 2027. Elle se prolonge largement dans l’année.
Le rapport donne la chaîne logique. La production de raffinage doit remonter vers la fin 2026 et remettre le marché du gasoil/diesel en excédent au 1er trimestre 2027, avec une reconstitution des stocks proche des schémas saisonniers normaux. Mais cet excédent ne suffira pas à compenser le déficit accumulé pendant 2026. D’où la conclusion: le marché restera tendu pendant une grande partie de 2027, et sa détente dépendra de la reprise des approvisionnements en produits du Moyen-Orient. À défaut, il faudra de nouvelles réductions de demande, avec les coûts économiques que cela implique, pour équilibrer le marché.
La chaîne causale est précise: les perturbations prolongées des exportations du Moyen-Orient et de Russie ont forcé des prélèvements sur stocks à contre-saison; les stocks mondiaux de gasoil ont perdu leur couverture avant le pic hivernal; la production mondiale de gasoil a reculé à 26,4 mb/j au 2ème trimestre 2026, puis à 27,2 mb/j au 3ème trimestre 2026; les exportations mondiales de gasoil sont tombées à 4,7 mb/j sur les neuf premiers mois de 2026, soit 10% sous leur niveau d’un an plus tôt. En septembre, les flux ont reculé de près de 700 kb/j sur un an. Les exportations nettes combinées du Moyen-Orient et de la Russie ont chuté de 1,3 mb/j, à 820 kb/j, soit plus de 60% de baisse annuelle.
Pour l’Afrique, ces chiffres ne sont pas abstraits. Le rapport ne fournit pas de stock africain, ni de production africaine de gasoil, ni de volume d’importation par pays. Il nomme l’Afrique uniquement parmi les «marchés dominants d’importation de gasoil», avec l’Europe et l’Amérique latine. C’est une limite du document, mais aussi un signal: la région est exposée par la demande importée, pas par l’offre. À la mi-septembre 2026, le prix de gros du diesel, c’est-à-dire le diesel produit raffiné, coté au baril et non à la pompe, a franchi 200 dollars/baril à Singapour. En Europe et aux Etats-Unis, il a atteint des sommets historiques d’environ 220 dollars/baril.
Les prix de détail ont suivi dans la plupart des grandes économies. L’IEA rappelle que ces prix records ont «de larges conséquences économiques en renchérissant le coût des biens et en pesant sur les revenus réels, l’activité économique et l’inflation». C’est exactement le canal africain : une région importatrice de diesel subit d’abord l’inflation des coûts logistiques, agricoles, miniers et de transport, avant que la demande ne s’ajuste.
Lire aussi : Nigeria: réduction temporaire des prix du carburant pour atténuer le choc énergétique
Le rapport précise que la demande mondiale de diesel est relativement inélastique aux prix, mais que des prix extrêmes et une dégradation économique ont réduit les livraisons. La contraction a été de 1,1 mb/j en 2T26, à 28,5 mb/j, puis de 750 kb/j en 3T26, à 28,7 mb/j. La baisse devrait s’accélérer à 1 mb/j en 4T26. Pour l’Afrique importatrice, cela crée un paradoxe: la demande peut baisser sous l’effet des prix, sans que la pression sur les prix disparaisse, car l’offre mondiale reste contrainte et les stocks sont bas.
L’IEA indique que les stocks observés mondiaux étaient inférieurs de 509 mb aux niveaux d’avant-guerre fin septembre, les stocks terrestres étant à leur plus bas depuis au moins 2016. Le rapport ajoute que, sans règlement des conflits au Moyen-Orient, «les marchés pétroliers pourraient connaître plus de turbulences dans les mois à venir avant qu’un éventuel excédent n’apparaisse en 2027».
Indicateurs clés du marché mondial du gasoil/diesel
| Indicateur | Valeur | Contexte |
|---|---|---|
| Production mondiale de gasoil (2ème trimestre 2026) | 26,4 mb/j | -1,5 mb/j sur un an |
| Production mondiale de gasoil (3ème trimestre 2026) | 27,2 mb/j | -1,7 mb/j sur un an |
| Exportations mondiales de gasoil (9 mois 2026) | 4,7 mb/j | -10% sur un an |
| Exportations nettes Moyen-Orient + Russie (sept.) | 820 kb/j | -60% sur un an |
| Prix de gros diesel Singapour | >200 $/baril | Mi-septembre 2026 |
| Prix de gros diesel Europe/États-Unis | ~220 $/baril | Sommets historiques |
| Demande mondiale diesel (2ème trimestre 2026) | 28,5 mb/j | -1,1 mb/j sur un an |
| Demande mondiale diesel (3ème trimestre 2026) | 28,7 mb/j | -750 kb/j sur un an |
| Stocks observés mondiaux | -509 mb | vs avant-guerre, fin sept. 2026 |
| Brent | ~107 $/baril | +13% depuis début sept. 2026 |
| North Sea Dated | ~134 $/baril | +43% depuis début sept. 2026 |
Source: IEA, Oil Market Report, octobre 2026.
Les relais de la facture africaine
Le rapport situe l’origine de la tension dans les attaques renouvelées au Moyen-Orient, les attaques des Houthis en octobre 2026, le bombardement du pipeline saoudien East-West le 11 septembre 2026 et l’envolée exponentielle des taux de fret. Le North Sea Dated, prix physique de référence du brut de la mer du Nord, distinct des contrats à terme sur le Brent, a bondi de 26,17 dollars/baril en septembre 2026, à 116,89 dollars/baril, avant de trader autour de 134 dollars/baril; quand d’autres grades de la mer du Nord atteignaient jusqu’à 160 dollars/baril.
Le Brent a progressé de 13% depuis début septembre, autour de 107 dollars/baril. Des prix physiques élevés qui renchérissent le brut livré aux raffineries, mais le rapport note que les marges de raffinage européenne ont reculé de 100 dollars/baril à près de 60 dollars/baril début octobre 2026, sous l’effet du fret.
En Asie et en Europe, les coûts records de fret et de brut ont écrasé les marges. Si la rentabilité se dégrade encore, des coupes économiques de raffinage pourraient intervenir en Asie et en Europe, augmentant la tension avant la fin de l’année 2026. Pour l’Afrique, cela signifie que le diesel importé dépendra non seulement du brut, mais aussi de la disponibilité de raffinage hors d’Afrique et du coût du transport maritime.
Les dirigeants du G7 se sont engagé, le 2 octobre 2026, à accélérer la livraison des volumes convenus dans le cadre de l’IEA Collective Action du 11 mars 2026, avec priorité à la libération rapide de diesel sur le marché dans les semaines à venir. L’IEA ne chiffre pas l’effet pour l’Afrique. Mais c’est le seul levier immédiat cité dans le rapport susceptible d’alléger la pression sur les marchés importateurs de gasoil, dont l’Afrique. Sa portée dépendra de la vitesse de mise en œuvre et de la persistance des perturbations au Moyen-Orient.