La nouvelle vient de tomber. Washington suspend temporairement certaines restrictions ciblant le diesel d’origine russe pour permettre les transactions liées à la vente, la livraison, le déchargement ou l’importation, y compris aux États-Unis, jusqu’au 7 avril 2027 à 00 h 01, heure de la côte est américaine.
Le 11 octobre 2026, le président Donald Trump a annoncé l’entrée en vigueur immédiate d’un «cessez-le-feu énergétique» entre la Russie et l’Ukraine. «À compter de maintenant, un cessez-le-feu énergétique est en vigueur dans le conflit opposant la Russie à l’Ukraine. Les deux parties se sont mises d’accord. Ne le rompez pas !», écrit-il sur son réseau social Truth Social. Mais aucun détail sur les modalités.
Lire aussi : L’Afrique sera pratiquement autosuffisante en carburants d’ici 2030, selon Dangote
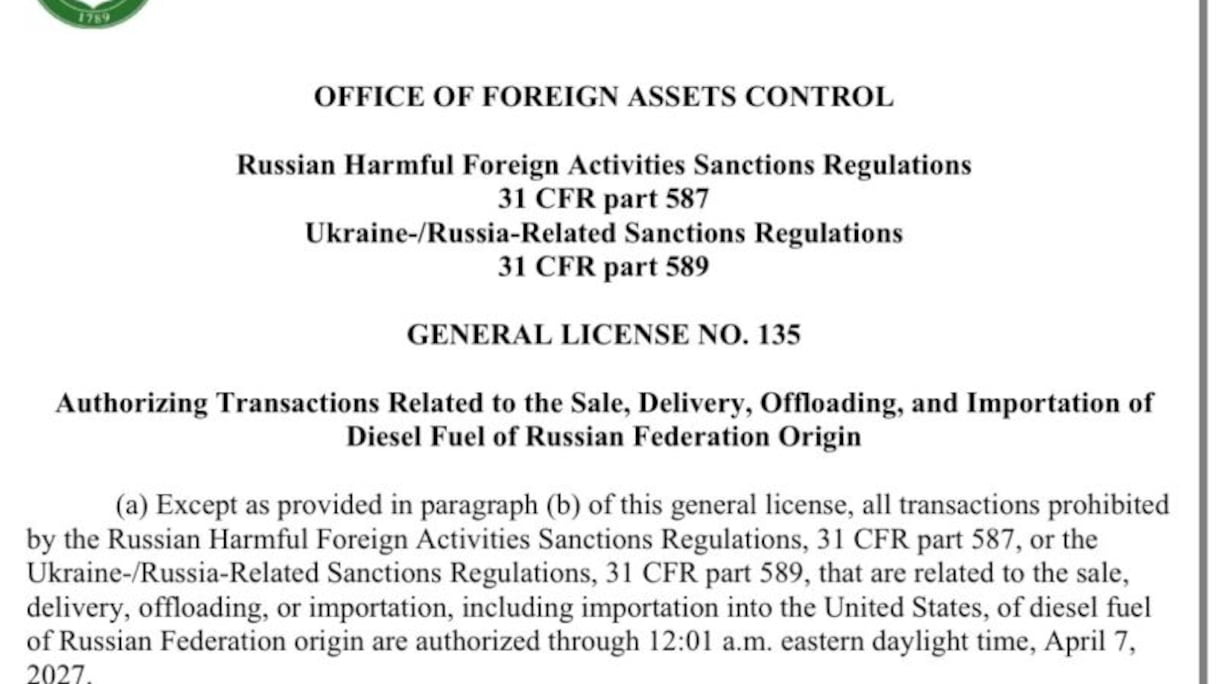
Dans la foulée, le Trésor américain confirme l’autorisation provisoire de la mise sur le marché de gazole russe, par la General License No. 135 de l’Office of Foreign Assets Control (OFAC), le Bureau de contrôle des avoirs étrangers des Etats-Unis.
Le document, signé le 9 octobre 2026, autorise jusqu’au 7 avril 2027 à 00 h 01, heure de Washington, les transactions liées à la vente, la livraison, le déchargement ou l’importation de diesel d’origine russe.
Une exception notable: la General License No. 135 ne permet pas les débits de comptes détenus dans des institutions financières américaines par la Banque centrale russe, le Fonds national de prévoyance ou le ministère russe des Finances. Entendez par là que la licence autorise certaines transactions liées au gazole russe, mais ne permet pas de toucher à l’argent détenu dans les comptes des trois institutions russes citées, auprès de banques américaines.
Autrement dit, même si la licence ouvre une exception pour la vente, la livraison, le déchargement ou l’importation de diesel d’origine russe, elle n’autorise aucun débit, sortie d’argent, sur ces comptes.
Donc, concrètement, la Russie ne peut pas se servir de ces comptes pour financer les transactions sur le gazole russe. Ces comptes restent hors du champ de l’autorisation. La licence ne les débloque pas.
Lire aussi : Carburants: l’Afrique face à la nouvelle hausse des prix à la pompe, ceux qui trinquent et ceux qui en profitent
Voilà le cadre. Le Kremlin, par la voix de Iouri Ouchakov, assistant du président russe, confirme une disponibilité générale à fournir du diesel aux marchés américain et mondial.
Le président Vladimir Poutine parle d’une «volonté de fournir du pétrole et des produits pétroliers sur les marchés américain et mondial», convaincu que cela «se reflétera positivement sur toute l’économie mondiale». Pour les économies africaines importatrices, l’enjeu est donc indirect. Mais il est réel.
Cela dit, la General License No. 135 ne garantit ni que les quantités annoncées seront livrées, ni qu’elles iront en Afrique. Le président Trump évoque «plus de 300.000 tonnes de diesel au marché américain et mondial, 500.000 tonnes de plus en novembre et 1.000.000 de tonnes immédiatement après», puis «3.000.000 tonnes» selon l’état des raffineries. Mais rien sur une ventilation africaine.
Le cadre de l’accord
| Élément | Contenu | Portée | Limite |
|---|---|---|---|
| Cessez-le-feu énergétique | Annoncé par Donald Trump le 11 octobre 2026, entrée en vigueur immédiate | Concerne le conflit Russie-Ukraine | Aucun détail sur les modalités |
| General License No. 135 | Document OFAC daté du 9 octobre 2026 | Autorise les transactions liées à la vente, livraison, déchargement ou importation de diesel d’origine russe jusqu’au 7 avril 2027 à 00 h 01, heure de l’Est | Ne permet pas les débits de comptes détenus dans des institutions financières américaines par la Banque centrale russe, le Fonds national de prévoyance ou le ministère russe des Finances |
| Annonces de volumes par Trump | Plus de 300.000 tonnes immédiatement, 500.000 tonnes en novembre, 1.000.000 de tonnes ensuite, puis 3.000.000 tonnes selon l’état des raffineries | Marchés américain et mondial | Aucune ventilation africaine, aucune garantie de livraison |
| Position russe | Iouri Ouchakov confirme une disponibilité générale ; Vladimir Poutine parle d’une volonté de fournir pétrole et produits pétroliers aux marchés américain et mondial | Impact positif attendu sur l’économie mondiale | Aucun pays africain cité, aucun volume réservé, aucun calendrier |
Sources: Officiels américains et russes.
Afrique de l’Ouest et du Nord
Le 30 juillet 2026, S&P Global publiait une analyse au titre sans ambiguïté: «Russian export ban strains African gasoil markets», en Français, «l’interdiction russe d’exportation met à rude épreuve les marchés africains du gazole». Les chiffres sont révélateurs. Les exportations Russie-Afrique étaient de 330.000 barils par jour (b/j) en juin. En juillet, environ 110.000 b/j de gazole russe ont atterri dans les ports africains, contre 54.000 b/j expédiés vers l’Afrique selon les données préliminaires.
La banque d’exportation russe, entrée en vigueur le 9 juillet 2026, a frappé de plein fouet un marché déjà secoué par les perturbations au Moyen-Orient. À Lomé, hub de transbordement ouest-africain, le coût du gazole à haute teneur en soufre a bondi de plus de 50% depuis fin juin 2026. Un trader local parle d’un «double coup dur» et lâche: «c’est pire qu’en avril. Il y a peu de produit à distribuer.»
Les pays qui se démarquent sont identifiés. La Tunisie et la Gambie dépendent de la Russie pour près de 70% de leur gazole. Le Sénégal est à 61%, le Ghana à 52%. Le Sénégal a même pris des mesures d’urgence, dont des interdictions de voyager pour les ministres afin d’économiser du carburant, tout en démentant les rapports de pénurie.
Lire aussi : Choc pétrolier: les 18 pays africains qui pourraient perdre jusqu’à 7,3% de leur PIB
Le Mali est mentionné comme pouvant bénéficier d’exemptions russes pour des contrats intergouvernementaux, en raison de ses liens économiques étroits. Mais ni le ministère russe ni le ministère malien de l’Énergie n’ont commenté. Rien n’est confirmé.
L’Afrique du Nord n’est pas épargnée. Selon une autre analyse de S&P Global publié le 14 juillet 2026, les principaux acheteurs de diesel russe étaient la Turquie et le Brésil, le reste allant à l’Égypte, au Maroc et à d’autres pays principalement africains. La Méditerranée se négociait à prime par rapport à l’Europe du Nord-Ouest.
Le 13 juillet, le benchmark CIF Med était évalué à 1 149,25 dollars par tonne métrique ($/mt), plus haut depuis le 22 mai 2026. Entendez par benchmark CIF Med le prix de référence pour les cargaisons de diesel en Méditerranée. Il est évalué par Platts, qui fait partie de S&P Global Energy. Concrètement, cela désigne le prix d’une cargaison de diesel livrée en Méditerranée, exprimé en dollars par tonne métrique ($/mt). Le sigle CIF correspond à «coût, assurance et fret». Le prix inclut donc le coût de la marchandise, l’assurance et le transport jusqu’au port de destination.
L’Afrique du Nord a puisé un supplément de 16 000 b/j depuis le terminal indien de Nayara Energy, adossé à la raffinerie Vadinar soutenue par Rosneft. Insuffisant pour compenser les volumes russes perdus.
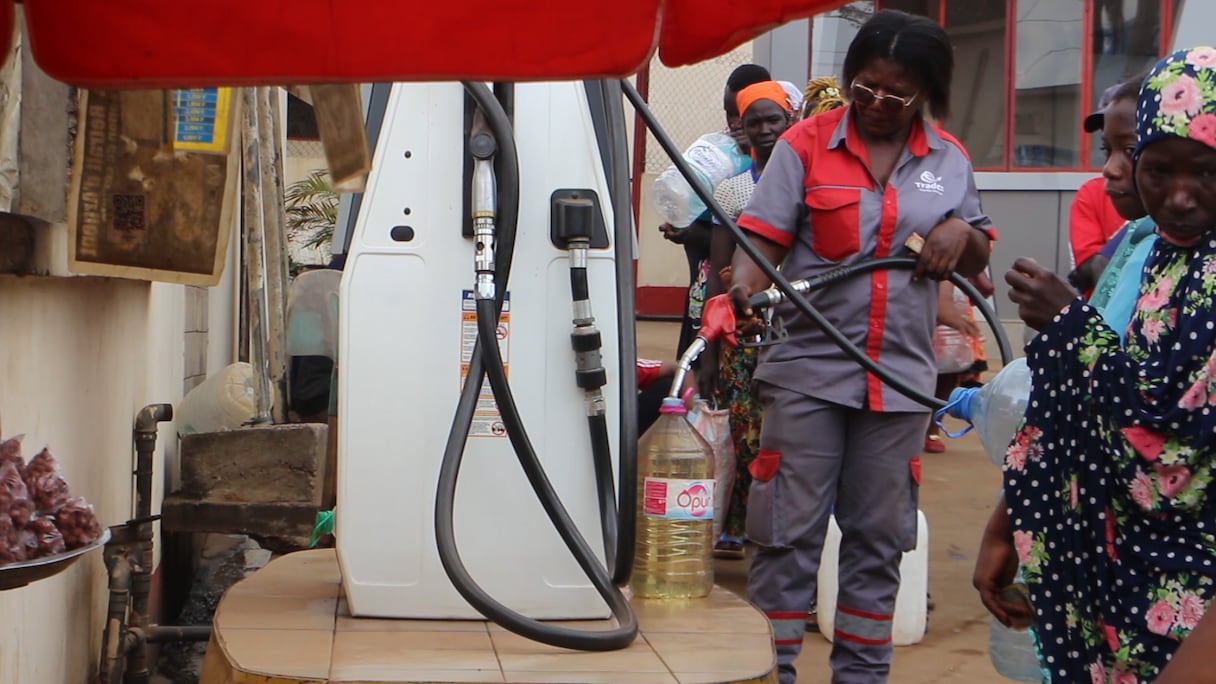
Selon les analystes de S&P Global Energy CERA, la Tunisie et la Gambie s’appuient sur la Russie pour près de 70% de leur gazole, contre 61% pour le Sénégal et 52% pour le Ghana. Une exposition qui pèse directement sur les économies importatrices. Le Sénégal a déjà pris des mesures d’urgence, dont des interdictions de voyager pour les ministres afin d’économiser du carburant, tout en démentant les rapports de pénurie. La Tunisie et la Gambie figurent parmi les plus exposées, tandis que le Ghana demeure vulnérable.. J. P. Mbia/Le360 Afrique
Le Nigeria et Dangote: l’exception qui sort du lot
Dans ce tableau, un acteur africain s’illustre positivement. La raffinerie Dangote, au Nigeria. Selon S&P Global, elle a aidé à servir de grands volumes de demande locale, évitant au marché nigérian et au Ghana voisin toute pénurie aiguë. En juin, elle a produit l’équivalent d’environ 110 000 b/j de diesel/gazole et en a exporté 48 000 b/j, avec une production en baisse de 27% sur un mois.
En juillet, toutes ses exportations sont allées vers le marché ship-to-ship de Lomé, hub de transbordement de Lomé, contre des livraisons directes en juin vers l’Angola, la Côte d’Ivoire, le Sénégal et le Bénin. La raffinerie a récemment porté sa capacité à 700 000 b/j et fonctionne près de sa pleine capacité. Aucun arrêt majeur n’est prévu avant 2030.
Lire aussi : Libye: un groupe armé bloque un oléoduc, forte baisse de la production
Devakumar Edwin, vice-président de Dangote pour le pétrole et le gaz, résume la logique: «à mesure que les importations diminueront, la demande pour la production locale augmentera.» Le régulateur nigérian de l’aval a gardé un contrôle strict des licences d’importation jusqu’en 2026.
Dangote reproche toutefois aux carburants de mauvaise qualité de continuer à entrer dans le pays et de freiner la demande locale. C’est un bras de fer interne, mais il dessine une Afrique de l’Ouest où le raffinage local devient un levier stratégique.
L’Afrique de l’Est et Australe
Une note du 8 juillet de Dumdisi Awanen, analyste du raffinage africain chez CERA, avertissait que de nouvelles préoccupations d’accessibilité pourraient pousser davantage de gouvernements africains à conclure des accords d’importation exclusifs avec des traders. Une tendance observée en Afrique de l’Est et australe.
Ces contrats impliquent souvent de payer une prime pour sécuriser l’approvisionnement, surtout parmi les gouvernements engagés à plafonner les prix avec un soutien de l’État. Et le même analyste de prévenir: «étant donné que de nombreux gouvernements sont déjà sous pression financière après avoir soutenu les prix pendant des mois dans le contexte du blocage du détroit d’Ormuz, il est difficile de savoir jusqu’où ils pourront encore aller.»
Autrement dit, l’Afrique de l’Est et l’Afrique australe sortent du lot, mais par la contrainte. Elles achètent plus cher, parfois en s’endettant davantage, pour éviter la pénurie. Le cessez-le-feu énergétique et la licence OFAC ne règlent pas cette équation. Ils peuvent augmenter l’offre mondiale, mais si les cargaisons russes se réorientent vers les États-Unis ou d’autres acheteurs, les importateurs africains devront concurrencer ces marchés. Les guerres d’enchères avec l’Europe, les frets élevés et la logistique détermineront qui obtient quoi.
Chiffres clés et flux
| Indicateur | Chiffre | Source / date |
|---|---|---|
| Exportations Russie-Afrique en juin | 330 000 b/j | S&P Global, 30 juillet 2026 |
| Gazole russe arrivé dans les ports africains en juillet | Environ 110 000 b/j | S&P Global, 30 juillet 2026 |
| Gazole russe expédié vers l’Afrique en juillet | 54 000 b/j | S&P Global, 30 juillet 2026 |
| CIF Med au 13 juillet | 1 149,25 $/mt | S&P Global, 14 juillet 2026 |
| Écart CIF Med / CIF NWE | +34,50 $/mt | S&P Global, 14 juillet 2026 |
| Production Dangote en juin | Environ 110 000 b/j de diesel/gazole | S&P Global, 30 juillet 2026 |
| Exportations Dangote en juin | 48 000 b/j | S&P Global, 30 juillet 2026 |
| Baisse de production Dangote | 27% sur un mois | S&P Global, 30 juillet 2026 |
| Capacité Dangote | 700 000 b/j | S&P Global, 30 juillet 2026 |
Source: S&P Global.
Le Kremlin confirme une disponibilité générale. Le cessez-le-feu énergétique, lui, est distinct de la licence OFAC. Il traite des transactions sur le gazole russe, pas des modalités d’un arrêt des hostilités entre Moscou et Kiev. Dans les éléments disponibles, le président Trump n’en précise pas les conditions.
Pour les pays africains importateurs, l’enjeu est donc double. D’un côté, une reprise des exportations russes pourrait desserrer un marché mondial tendu et faire baisser les prix. De l’autre, rien ne garantit que cette détente profite à l’Afrique.
La Tunisie et la Gambie restent les plus exposées. Le Sénégal et le Ghana demeurent vulnérables. Le Nigeria, via Dangote, fait figure d’exception notable. Le Mali joue une carte géopolitique incertaine. L’Est et le Sud du continent s’enfoncent dans des accords exclusifs coûteux. L’Afrique du Nord cherche des alternatives.
Lire aussi : Sénégal: 109 blocs pétroliers et gaziers pour renforcer le contenu local et attirer de nouveaux capitaux
En clair, l’Afrique n’est pas au centre de l’accord. Elle en subit les effets de bord. Et dans ce jeu mondial, les pays qui s’en sortent le mieux ne sont pas ceux qui attendent une hypothétique cargaison russe, mais ceux qui produisent localement, diversifient leurs sources ou sécurisent leurs contrats. Une leçon que Lomé, Dangote, Tunis, Dakar, Accra et Bamako connaissent déjà.
Exposition africaine au gazole russe
| Pays / région / hub | Donnée issue du texte | Situation ou effet |
|---|---|---|
| Tunisie | Près de 70% du gazole fourni par la Russie | Parmi les plus exposés |
| Gambie | Près de 70% du gazole fourni par la Russie | Parmi les plus exposés |
| Sénégal | 61% du gazole fourni par la Russie | Mesures d’urgence, interdictions de voyager pour les ministres, démenti des rapports de pénurie |
| Ghana | 52% du gazole fourni par la Russie | Vulnérable |
| Mali | Exemptions russes possibles pour contrats intergouvernementaux | Non confirmé par les ministères russe et malien de l’Énergie |
| Égypte, Maroc | Acheteurs de diesel russe | Le reste allait à d’autres pays principalement africains |
| Afrique du Nord | +16 000 b/j depuis le terminal indien de Nayara Energy, adossé à la raffinerie Vadinar soutenue par Rosneft | Insuffisant pour compenser les volumes russes perdus |
| Afrique de l’Ouest / Lomé | Hausse de plus de 50% du gazole haute teneur en soufre depuis fin juin 2026 | Hub de transbordement sous tension |
| Afrique de l’Est et australe | Accords d’importation exclusifs avec traders, primes à payer | Pression budgétaire accrue |
Source: S&P Global.