Face à la hausse des dépenses budgétaires (investissements, services de la dette, subventions, masses salariales…) plus rapides que l’accroissement des ressources budgétaires (recettes fiscales et non fiscales, emprunts…), les États voient leurs déficits budgétaires se creuser.
La situation se corse davantage durant les années de crise et de tensions géopolitiques poussant les gouvernements à intervenir pour atténuer l’impact sur les populations, aggravant les déficits budgétaires. Pour financer ces derniers, l’endettement est l’une des principales options.
Ainsi, au cours de ces dernières années, les pays à revenu faible et intermédiaire ont multiplié le recours à l’endettement extérieur. Parallèlement, les créanciers privés font un retour en force, les marchés obligataires rouvrent et la dette des pays les plus pauvres atteint son niveau le plus élevé depuis des décennies. Conséquence, les institutions internationales multiplient les alertes sur la situation de surendettement des pays.
Lire aussi : Dette souveraine: au premier semestre 2026, l’Afrique a emprunté pour payer... ses emprunts
En effet, la dette publique n’est pas problématique en soi, en ce sens qu’emprunter peut permettre à un État de construire des écoles, des hôpitaux, des infrastructures, des centrales électriques… Elle est ainsi vertueuse et peut donc être un instrument de développement. Toutefois, la dette peut aussi devenir problématique lorsque son remboursement mobilise une part excessive des recettes d’un État, au détriment de dépenses essentielles telles que la santé, l’éducation ou les infrastructures de base.
Selon le FMI, au niveau mondial, «dans 51 pays, où vivent 3,7 milliards de personnes, le paiement des seuls intérêts de la dette dépasse les dépenses de santé ou d’éducation». Dans ces conditions, des État sont obligés de reporter certains investissements nécessaires pour faire face à leur service de la dette.
Ces dernières années, le Covid, les tensions géopolitiques, la hausse des taux d’intérêt, l’appréciation du dollar et la baisse de financements concessionnels ont impacté négativement les finances publiques des pays à revenu faible et intermédiaire.
«Le retour des prêts privés vers les pays à revenu faible et intermédiaire est une bonne nouvelle, mais ces derniers empruntent davantage, paient plus et, dans bien des cas, consacrent moins de ressources au développement à long terme. Gérer la dette de manière responsable, c’est donner à chacun, y compris aux générations futures, une chance de prospérer», explique Haishan Fu, statisticienne en chef du Groupe de la Banque mondiale et directrice du département des données sur le développement.
Ainsi, selon le rapport sur la dette internationale de la Banque mondiale, l’encours de l’emprunt extérieur des pays à revenu faible et intermédiaire s’est établi 9.445 milliards de dollars en 2025, en hausse de 5,5% par rapport à l’année précédente.
«Il s’agit de la progression la plus rapide depuis 2021 et près de quatre fois supérieure à la moyenne enregistrée entre 2022 et 2024. Si l’accès aux financements internationaux s’est amélioré, leur coût reste cependant élevé, et le lourd fardeau de la dette des pays les plus pauvres pourrait faire disparaître des investissements pourtant essentiels dans le capital humain», lit-on dans le rapport, ajoutant qu’en «en 2025, les pays admis à bénéficier des prêts de l’IDA ont supporté un taux d’intérêt moyen de 8,2%, le plus élevé depuis 1989, sur les nouveaux engagements auprès des créanciers privés et de 9,4% sur les nouvelles obligations»
Et c’est au niveau des pays les plus pauvres que la dette extérieure a grossi plus rapidement en augmentant de 8,1% pour atteindre 1.300 milliards de dollars, à la faveur de la réouverture des marchés à de nombreux pays en développement. Une hausse de l’endettement extérieur deux fois plus rapide que le rythme de croissance des économies africaine en 2025.
Une situation qui augmente les pressions liées au remboursement de la dette et au paiement des intérêts dans un contexte de taux d’intérêts mondiaux élevés. «Les pays à revenu faible et intermédiaire ont versé 1.400 milliards de dollars en principal et intérêts en 2025, soit une hausse de 1,9% et une cinquième augmentation annuelle consécutive», souligne le rapport.
Outre la remontée des taux, les fluctuations des taux de change ont également contribué à la hausse des charges de la dette.
Lire aussi : Discipline budgétaire en Afrique: les pays qui inquiètent le FMI et les autres
Concernant les principaux emprunteurs des pays à revenu faible et intermédiaire, c’est la Chine qui occupe la première place avec 2.278 milliards de dollars de dette extérieure, représentant à elle seule 24,12% de la dette extérieur de tous les pays, hors ceux de l’OCDE. Toutefois, avec un PIB de 19.620 milliards de dollars, le taux d’endettement de la Chine demeure faible s’établissant à 11,61%.
Loin derrière la Chine suivent l’Inde (764 milliards), le Brésil (660 milliards), le Mexique (645 milliards), la Turquie (573 milliards), l’Indonésie (438 milliards), l’Argentine (262 milliards), la Colombie (256 milliards), l’Ukraine (250 milliards) et la Thaïlande (209 milliards).
Ces dix pays les plus endettés, hors ceux OCDE, concentrent 67,06% de l’encours total de la dette extérieure des pays à revenu faible et intermédiaire.
Au niveau des pays africains, l’encours total de la dette s’est établi à 1.318 milliards de dollars en 2025, contre 1.200 milliards en 2024, affichant une hausse de 9,83%. Comparativement à un PIB estimé à 3.120 milliards de dollars, le taux d’endettement du continent ressort à 42,24%. Celui-ci variant d’un pays à l’autre.
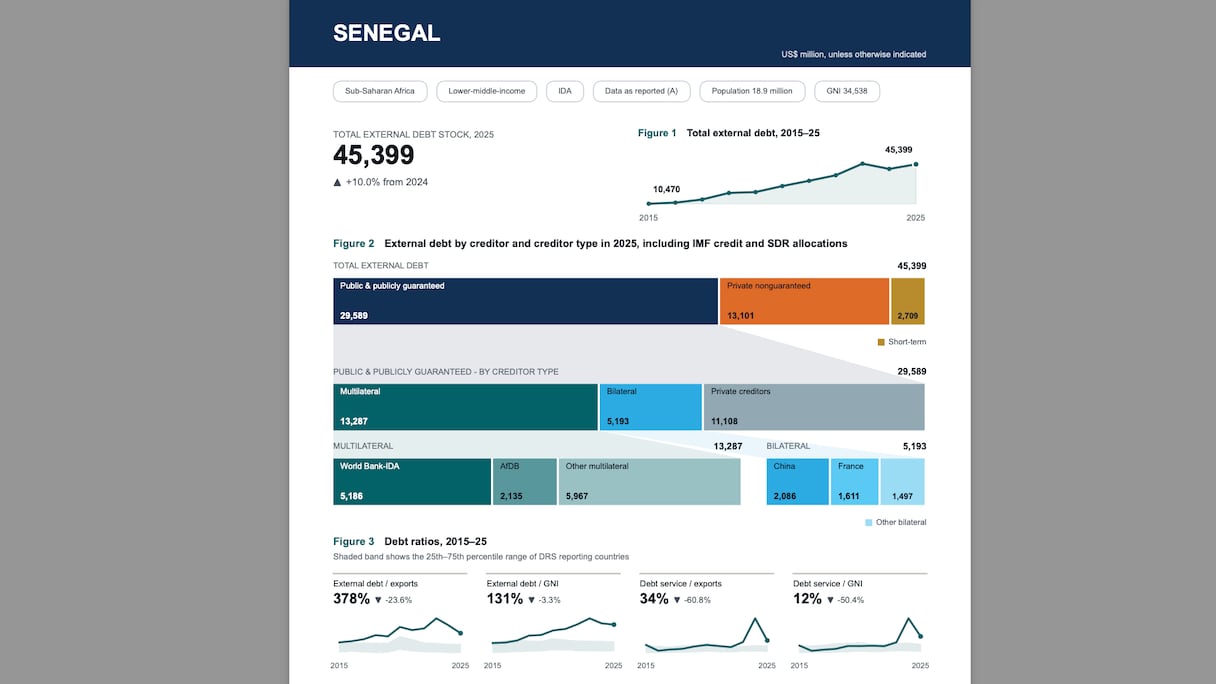
La RD Congo, avec une dette extérieure de 15,34 milliards de dollars, affiche un taux d’endettement de 16%, alors que d’autres pays affichent des taux supérieurs à 100%. C’est le cas du Sénégal dont le taux d’endettement ressort à 123% (PIB de 37 milliards de dollars et dette de 45,40 milliards de dollars).
Le Sénégal, qui a vu sa dette extérieure passer de 10,47 milliards de dollars en 2015 à 45,40 milliards en 2025, affiche une croissance de 333,62%.
Lire aussi : Eurobonds africains. Les financements privés bondissent de 200%: le revers de la médaille
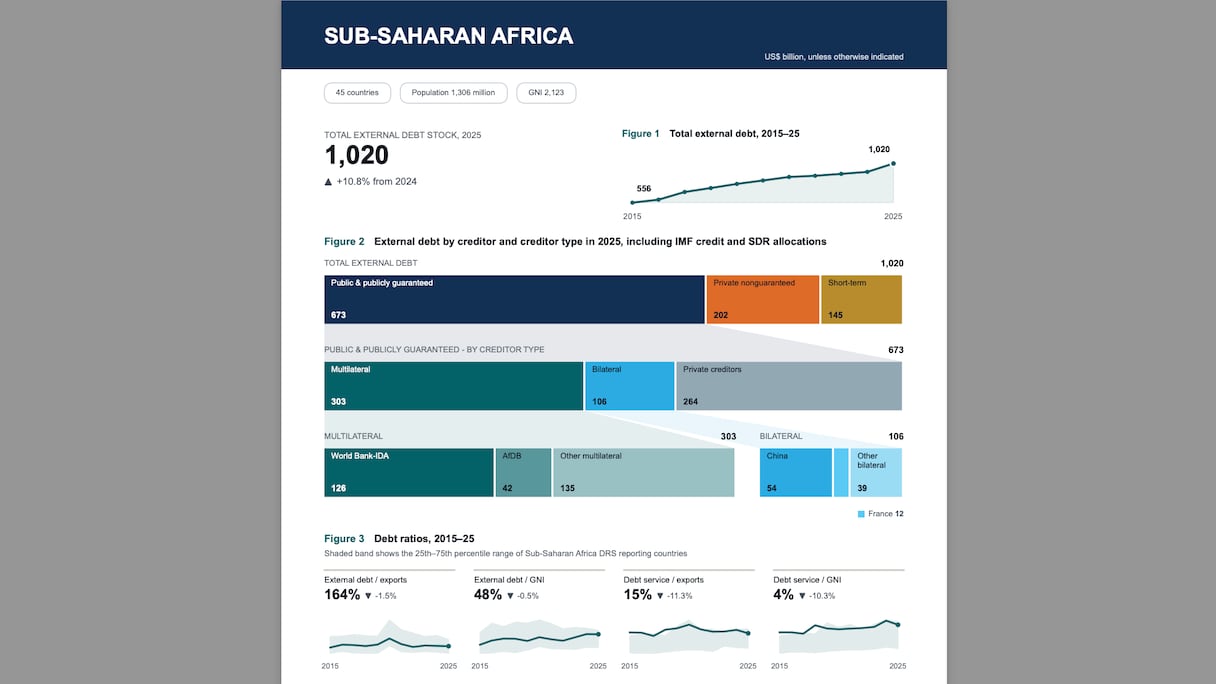
Un autre indicateur rend compte du poids de la dette extérieure du continent sur les économies africaines. En Afrique subsaharienne, le ratio dette extérieure/exportations, qui mesure la capacité d’un pays à honorer ses engagements en devises étrangères grâce aux recettes générées par ses exportations de biens et services, s’est établi en 2025 à 164%.
Cela revient à dire que l’encours de la dette est 1,64 fois supérieur à la valeur des exportations de cette région du continent l’année dernière. Selon la Banque mondiale, ces pays consacrent en moyenne 15% de leurs recettes d’exportation au service de leur dette extérieure.
Par ailleurs, prise globalement, la structure des prêteurs du continent africain, montre une prédominance des emprunts publics bilatéraux (Chine, France, Japon…) et multilatéraux (Banque mondiale, FMI, BAD,…) qui représente autour de 60% de la totalité de l’encours de la dette extérieure du continent. Toutefois, au cours de ces dernières années, on note une forte poussée des emprunts privés (banques commerciales, emprunts obligataires…).
La structure des prêteurs varie aussi d’un pays à l’autre. Si on prend l’exemple de la RD Congo, sur 15,34 milliards de dollars d’encours de la dette extérieure, si on exclut le crédit court terme (955 millions de dollars), on compte 10,55 milliards de dette multilatérale, 3,74 milliards de bilatérale et seulement 88 millions de créances privées.
À l’opposé, l’Afrique du Sud, le pays le plus endetté en absolu du continent africain, sur un encours de 206, 34 milliards de dollars, 123 milliards ont été contractés auprès de créanciers privés, soit 60% de la dette extérieure du pays, dont 99 milliards avec la garantie de l’État et 24,21 milliards de dollars sans la garantie des pouvoirs publics.
Lire aussi : L’Afrique face à une dette souveraine record: 2026, l’année des tensions financière, sécuritaire et sociale
La structure du préteur influence le service de la dette car les créances multilatérales et bilatérales bénéficient souvent de conditions préférentielles (faibles taux d’intérêt et longues maturités). Elles sont assujetties à des taux d’intérêt très bas, souvent inférieurs à 2%, contrairement aux créances privées dont les rendements sont fonction de l’évolution des taux obligataires sur le marché mondial et du profil de risque du pays emprunteur.
À titre d’exemple, les 32 milliards de dollars de créances multilatérales et bilatérales de l’Éthiopie (sur un total de de 40 milliards de dollars) affichent un taux d’intérêt de seulement 0,7% pour une maturité moyenne de 31 ans.
Reste que la dette extérieure africaine demeure fortement concentrée sur une poignée de pays. En effet, les dix pays les plus endettés, en absolu, cumulent 913 milliards de dollars de dette, soit 69,27% de l’encours total de la dette africaine, contre plus de 80% en 2024.
Lire aussi : Dette cachée, oubliettes budgétaires: comment ces 14 pays africains traquent la bombe à retardement
L’Afrique du Sud est le pays le plus endetté vis-à-vis de l’extérieur au niveau du continent avec un stock de 206,34 milliards de dollars, en hausse de plus de 30 milliards de dollars en une année, malgré de conséquents remboursement au service de la dette.
Dans le détail, la structure par créanciers de la dette sud-africaine montre une prédominance de la dette privée qui s’élève à 123 milliards de dollars, contre 18,60 milliards de créances multilatérales et 4 ,13 milliards de bilatérale. À cela s’ajoute une dette court terme de 60,64 milliards de dollars.
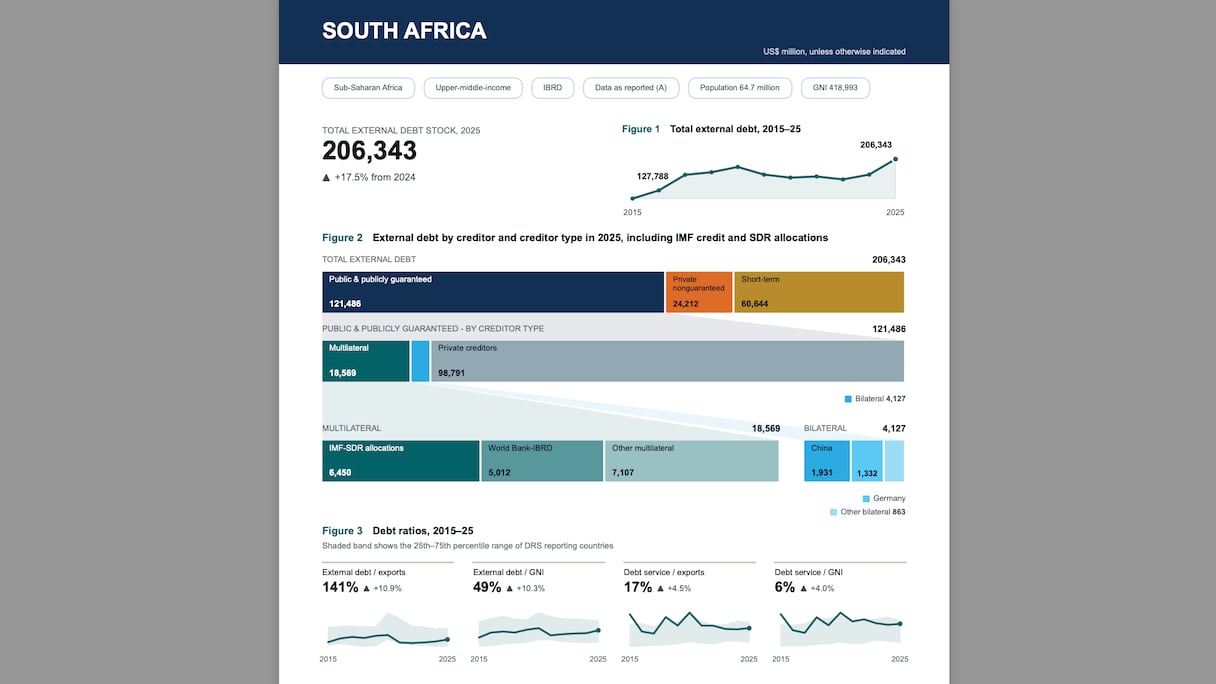
Globalement, la dette sud-africaine supporte un taux d’intérêt de 5%. Le poids de la dette extérieure sud-africaine est illustré par le ratio dette extérieure/exportations qui s’établit à 141% en 2025, en hausse de 10,9% comparativement à son niveau de 2024. Le pays consacre 17% de ces recettes d’exportation au service de sa dette.
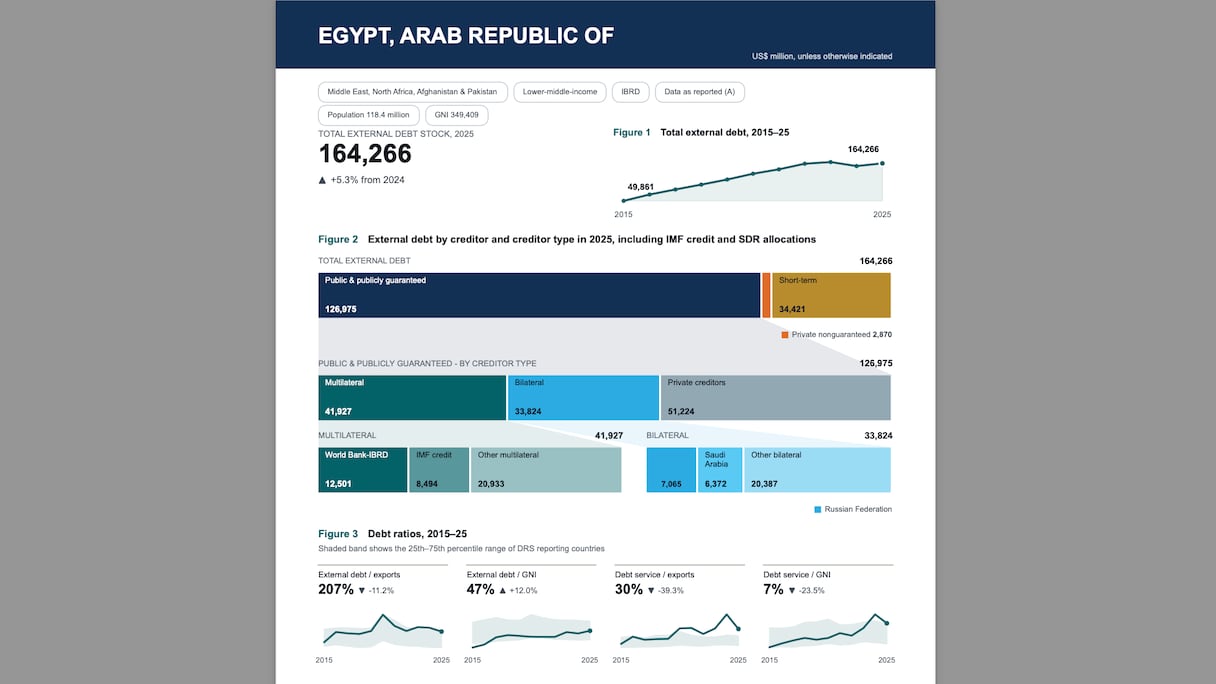
Derrière l’Afrique du Sud suit l’Égypte avec une dette extérieure de 164,27 milliards de dollars. Si on exclut la dette court terme de 34,42 milliards de dollars, la dette à moyen et long terme est répartie entre les dettes multilatérales (42 milliards), bilatérales (34 milliards) et privée (54 milliards).
Avec un stock de la dette extérieure de 207% et un service dette/exportations de 30%, la dette extérieure pèse lourd sur l’économie égyptienne.
Lire aussi : Environnement: en 2025, l’Afrique devrait consacrer 30% de ses revenus au service de la dette climatique
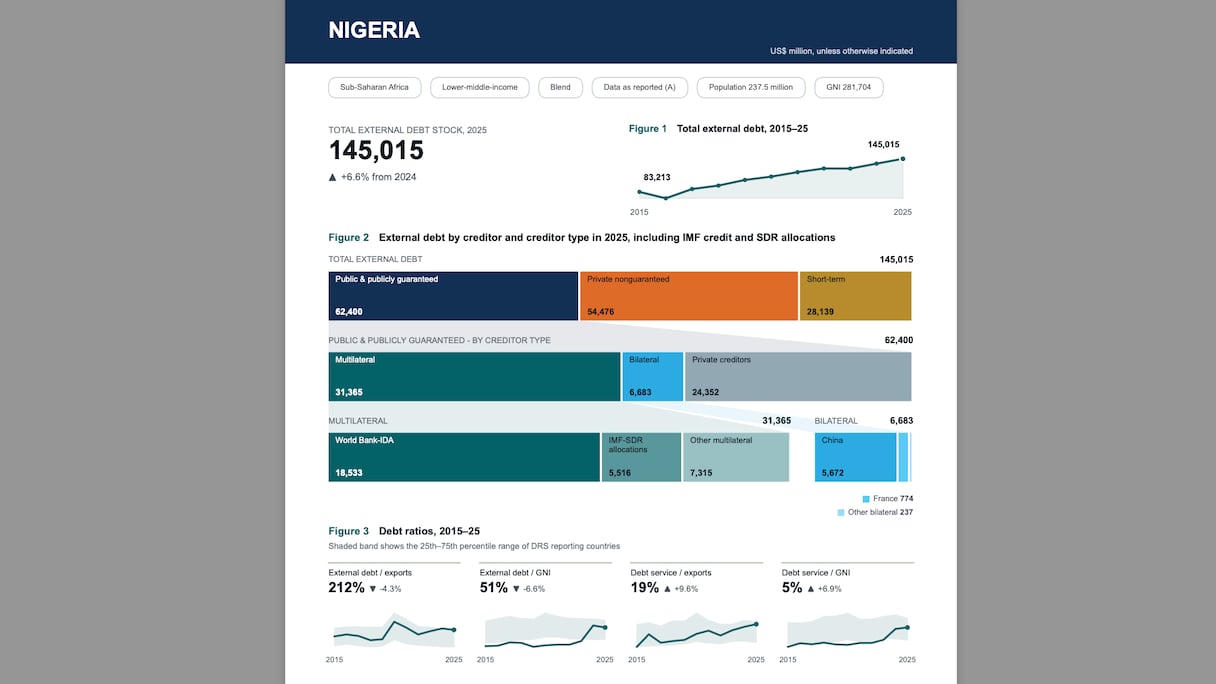
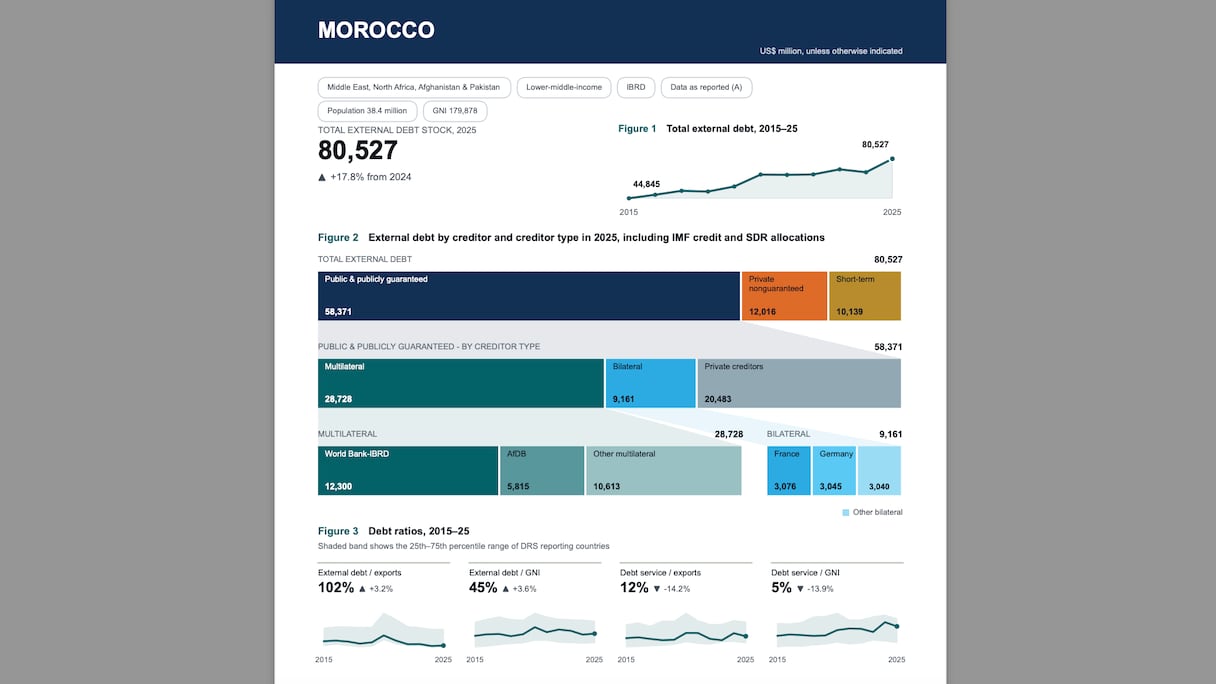
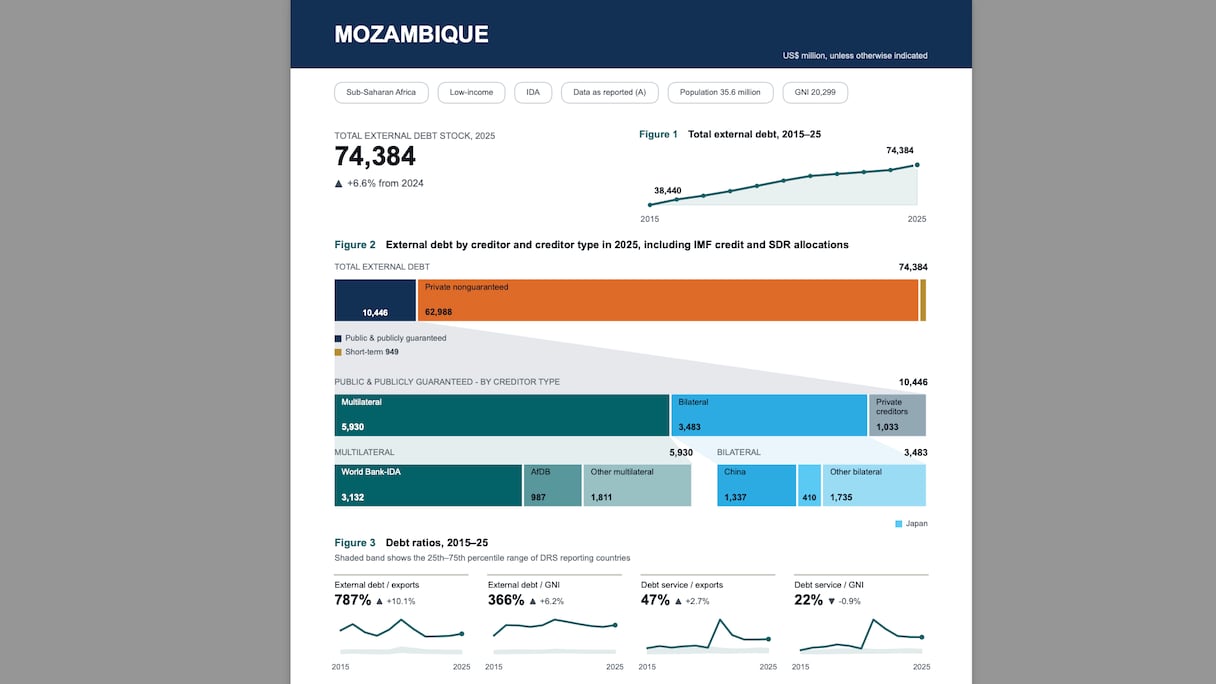
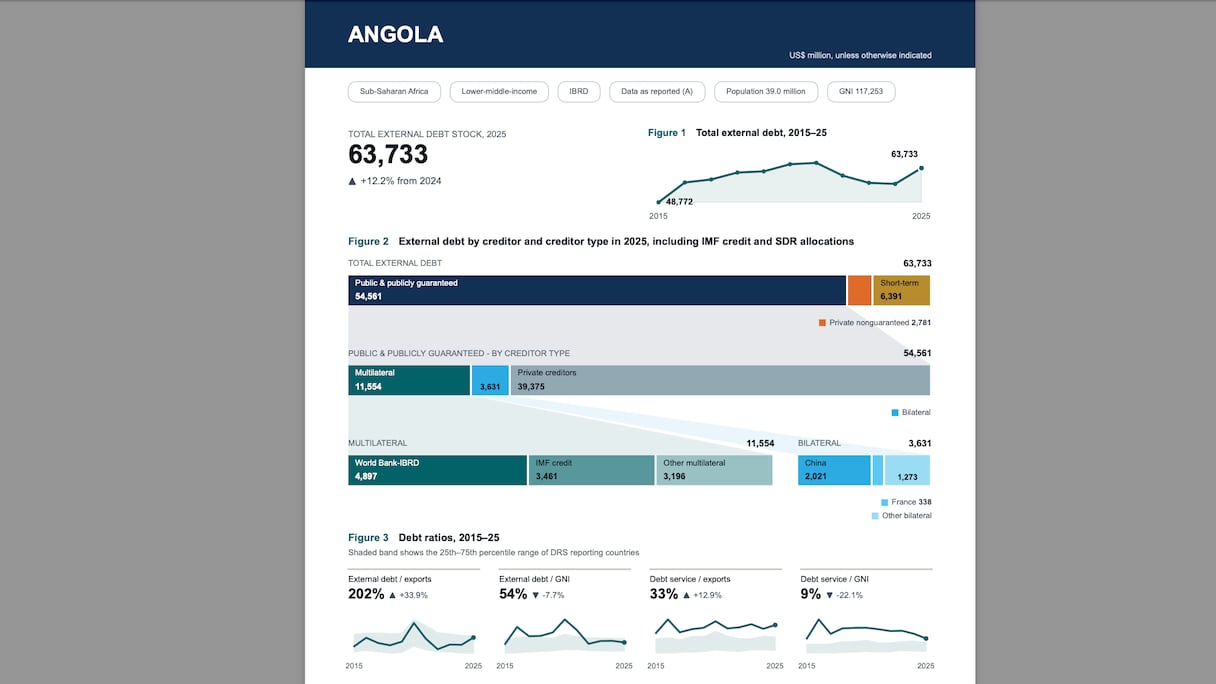
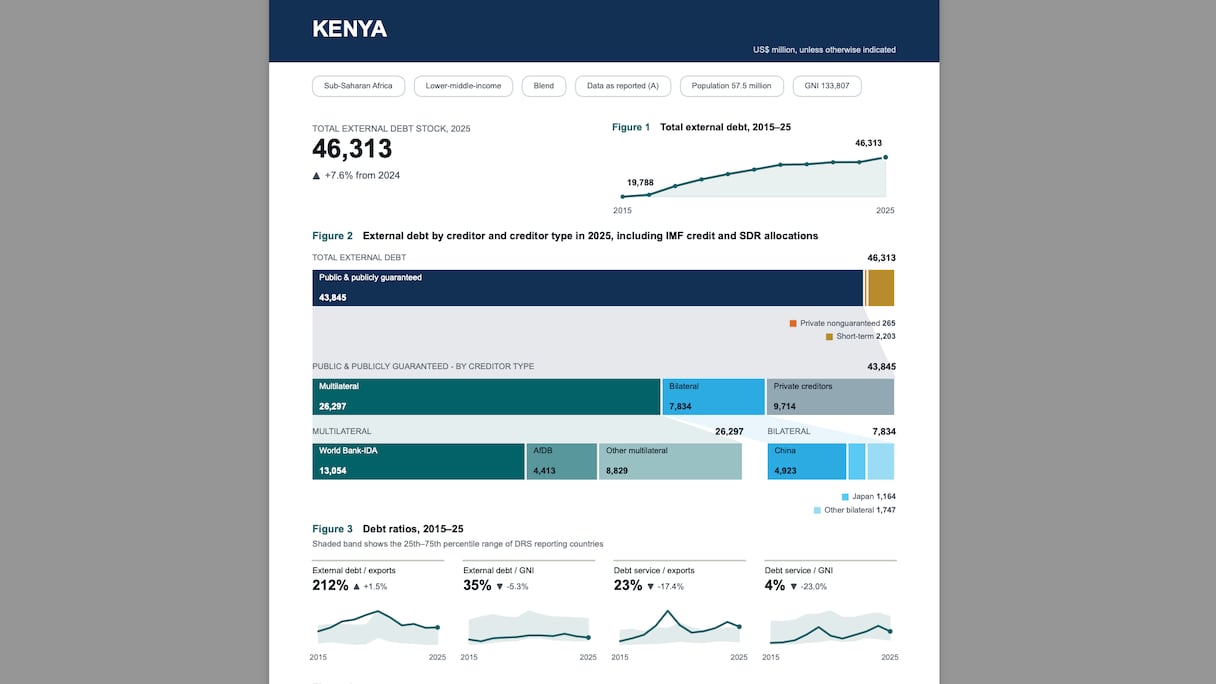
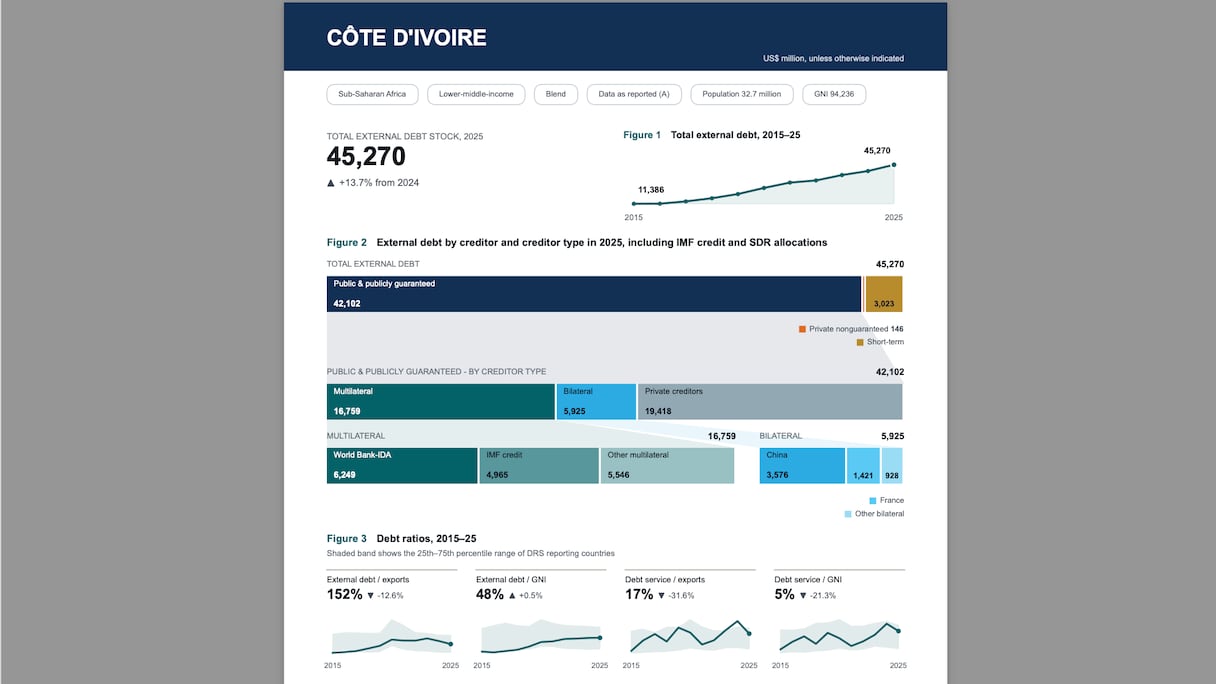
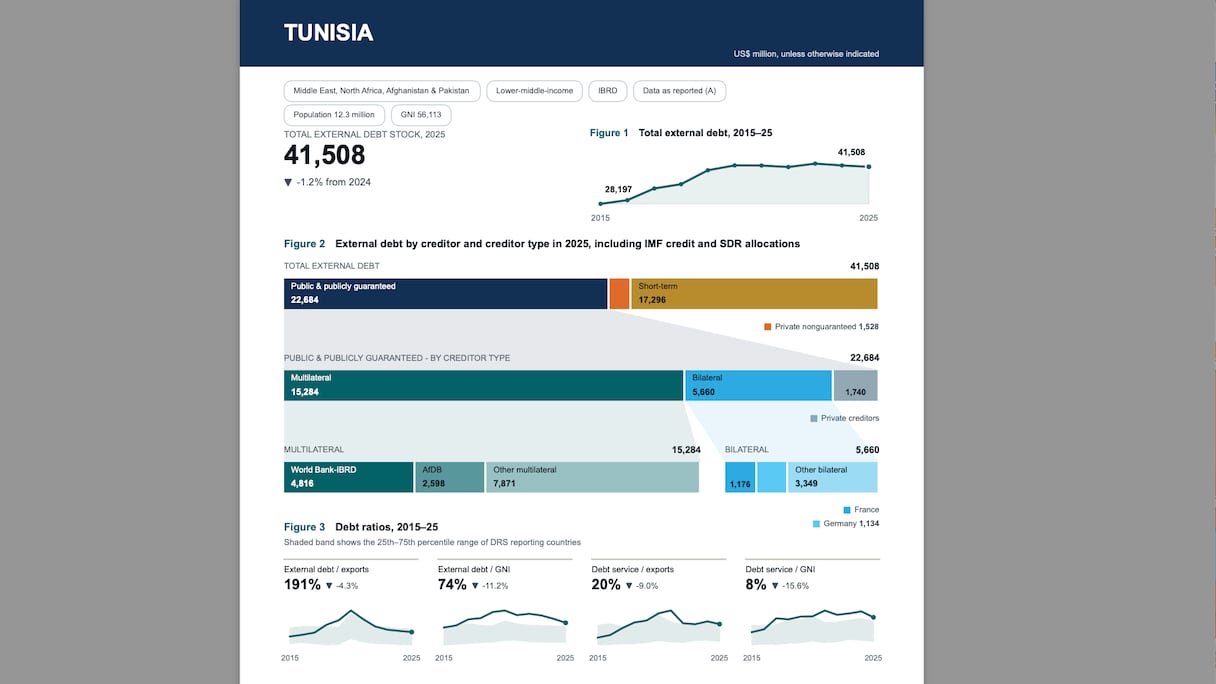
Le Nigeria, avec une dette extérieure de 145 milliards de dollars complète le trio des pays africains les plus endettés vis-à-vis de l’extérieur. Les autres pays du continent les plus endettés vis-à-vis de l’extérieur sont le Maroc (80,53 milliards), le Mozambique (74,38 milliards), l’Angola (63,73 milliards), le Kenya (46,31 milliards), le Sénégal (45,40 milliards), la Côte d’Ivoire (45,27 milliards) et la Tunisie (41,51 milliards).
| Pays | Dette extérieure | Dette multilatérale | Dette bilatérale | Dette privée | Dette court terme | Dette/Exp(1) | Service de dette/Exp (2) |
|---|---|---|---|---|---|---|---|
| Afrique du Sud | 206 | 19 | 4 | 123 | 61 | 14% | 17% |
| Egypte | 164 | 42 | 34 | 54 | 34 | 20% | 30% |
| Nigeria | 145 | 32 | 7 | 79 | 28 | 21% | 19% |
| Maroc | 81 | 29 | 9 | 33 | 10 | 10% | 12% |
| Mozambique | 74 | 6 | 3 | 64 | 1 | 78% | 47% |
| Angola | 64 | 12 | 4 | 42 | 6 | 20% | 33% |
| Kenya | 46 | 26 | 8 | 10 | 2,2 | 21% | 23% |
| Sénégal | 45 | 13 | 5 | 24 | 3 | 378% | 34% |
| Côte d’Ivoire | 45 | 17 | 6 | 20 | 3 | 15% | 17% |
| Tunisie | 42 | 15 | 6 | 3 | 17 | 19% | 20% |
(1) Dette/Exportations - (2) Service de la dette/Exportations
Source: rapport de la Banque mondiale
Globalement, les niveaux d’endettement public des pays africains ont atteint des niveaux historiquement élevés. Résultat, les charges du service de la dette vont continuer de croitre, réduisant la marge de manœuvre budgétaire disponible pour l’investissement et les dépenses sociales (santé, éducation, subventions...) de nombreux pays africain.
En plus, les importantes sorties de devises au titre des services de dette vont impacter négativement les réserves de change des États et contribuer à fragiliser les monnaies africaines.