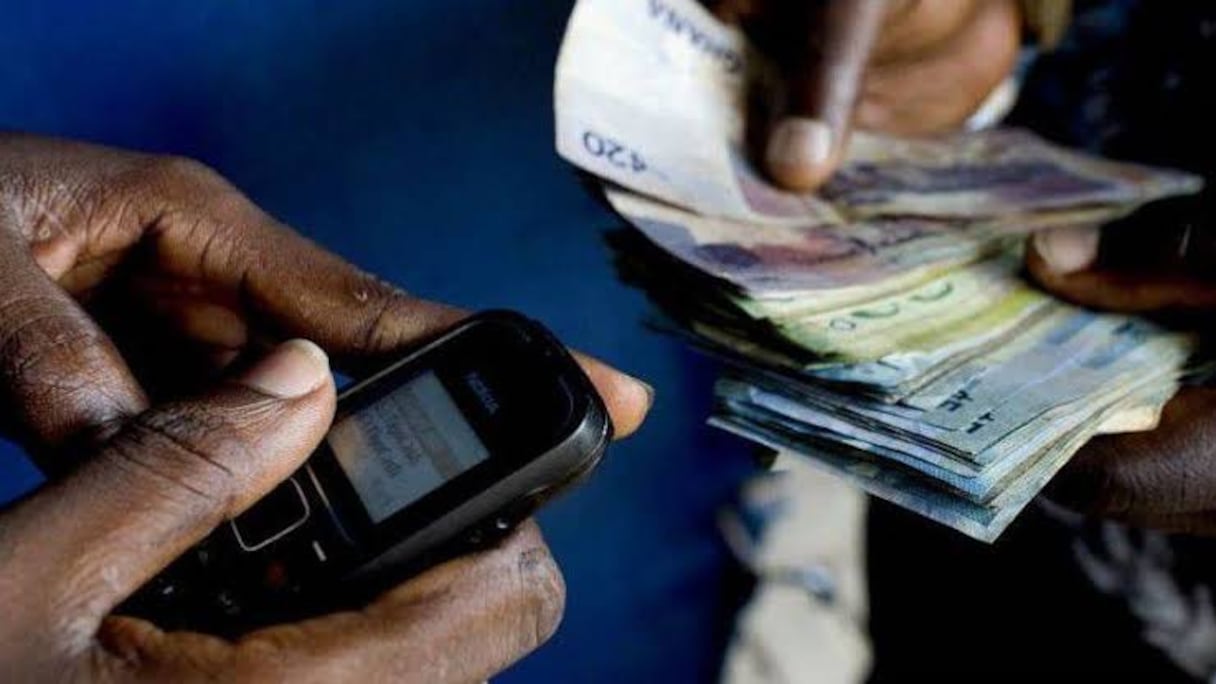
L’Afrique connaît depuis plusieurs années une transformation rapide de ses mode de paiement. Le mobile money s’est imposé comme un levier majeur d’inclusion financière, tandis que les transferts transfrontaliers demeurent essentiels pour les ménages, les commerçants et les diasporas.
Cette évolution a toutefois son revers. Selon le dernier rapport du Groupe d’action financière (GAFI), les réseaux de blanchiment professionnel exploitent désormais cette coexistence entre circuits formels et informels pour rendre leurs opérations plus discrètes.
Le document, consacré aux réseaux bancaires souterrains et au système hawala, ne cible pas exclusivement l’Afrique. Mais ses conclusions résonnent particulièrement avec les réalités du continent, où les paiements numériques coexistent encore avec des mécanismes traditionnels de transfert de valeur.
Longtemps associé aux échanges communautaires ou aux transferts informels entre proches, le hawala fonctionne sur un principe de confiance entre intermédiaires. L’argent ne traverse pas physiquement les frontières. Un opérateur collecte les fonds dans un pays, tandis qu’un partenaire verse l’équivalent dans un autre territoire. Les comptes sont ensuite compensés ultérieurement selon différents arrangements.
Selon le GAFI, ce mécanisme ne disparaît pas avec la numérisation. Il évolue.
Le rapport souligne que près de 90% des juridictions interrogées déclarent la présence active de ces réseaux informels sur leur territoire. Plus préoccupant encore, ces circuits ne se limitent plus aux activités historiquement liées aux espèces. Ils deviennent des infrastructures utilisées par des organisations criminelles impliquées dans la cybercriminalité, les fraudes financières ou encore le financement du terrorisme.
Cette mutation prend une dimension particulière en Afrique, où les outils numériques connaissent une adoption rapide sans faire disparaître les pratiques informelles déjà bien implantées.
Le mobile money détourné
Le rapport du GAFI insiste sur un point essentiel: les nouvelles technologies ne remplacent pas les anciens réseaux. Elles peuvent être intégrées à leur fonctionnement. Cette évolution donne naissance à ce que l’organisation qualifie d’«hawala numérique».
Dans ce schéma, les clients peuvent initier leurs paiements via des applications bancaires, des portefeuilles mobiles ou d’autres services numériques, tandis que les opérateurs règlent leurs positions en utilisant différents mécanismes en coulisses, y compris des cryptoactifs.
Pour l’Afrique, cette observation mérite une attention particulière.
Le mobile money constitue l’une des plus grandes réussites financières du continent en matière d’accès aux services financiers. Des millions d’utilisateurs effectuent quotidiennement des paiements, des transferts familiaux ou des règlements commerciaux grâce à ces plateformes.
Le GAFI ne remet pas en cause leur utilité. Le rapport souligne au contraire que ces outils jouent un rôle important dans l’inclusion financière. L’enjeu consiste plutôt à empêcher leur exploitation par des réseaux clandestins capables d’utiliser les interfaces numériques comme point d’entrée ou de sortie de leurs circuits parallèles.
Les stablecoins en rajoutent couche
L’autre évolution mise en avant concerne les cryptoactifs. Selon le rapport, certains réseaux utilisent désormais des stablecoins pour régler leurs compensations entre opérateurs. L’intérêt est évident pour ces organisations: éviter le transport physique d’espèces tout en limitant l’exposition aux fluctuations des cryptomonnaies classiques.
Pour les autorités africaines, cette évolution complique davantage la surveillance des flux financiers.
Les transferts peuvent circuler rapidement entre plusieurs juridictions avant d’être reconvertis en monnaie locale. Cette superposition entre paiements numériques, cryptoactifs et circuits informels rend la reconstitution des chaînes financières beaucoup plus difficile.
Le document du GAFI montre que ces mécanismes s’insèrent dans des architectures hybrides où les frontières entre économie formelle et économie souterraine deviennent plus difficiles à identifier.
Les économies africaines entretiennent des liens étroits avec leurs diasporas.
Lire aussi : Réglementation des crypto-monnaies: où en sont les 4 pays africains à taille critique, selon le GAFI
Les transferts internationaux représentent une source importante de revenus pour de nombreux ménages. Lorsque les coûts, les délais ou l’accessibilité des circuits officiels deviennent contraignants, certains utilisateurs peuvent continuer à privilégier des réseaux informels.
Le rapport attire justement l’attention sur cette réalité. Plutôt que de considérer ces utilisateurs comme un bloc homogène, le GAFI distingue les réseaux criminels organisés des personnes qui recourent à ces mécanismes pour des raisons pratiques ou économiques.
Cette nuance explique l’une des recommandations majeures du document: renforcer l’inclusion financière afin de réduire naturellement la dépendance aux circuits clandestins.
Autrement dit, la lutte contre les réseaux souterrains ne passe pas uniquement par davantage de répression. Elle suppose également que les services financiers réglementés restent accessibles, compétitifs et adaptés aux besoins des populations.
Les défis africains
Le rapport identifie plusieurs obstacles qui concernent directement les dispositifs de lutte contre le blanchiment sur le continent.
Le premier réside dans l’hétérogénéité des cadres juridiques. Les définitions, les obligations et les mécanismes de supervision peuvent varier d’une juridiction à l’autre, créant des espaces que les réseaux criminels exploitent.
S’y ajoute la montée en puissance de nouveaux outils financiers. Le GAFI évoque notamment l’utilisation d’instruments issus du secteur réglementé qui peuvent compliquer la traçabilité lorsqu’ils sont détournés par des acteurs clandestins. L’opacité est renforcée par le recours à des structures écrans, à des intermédiaires spécialisés et à des registres informels difficilement exploitables par les enquêteurs.
Pour les cellules de renseignement financier africaines, ces transformations exigent une montée en compétence continue face à des schémas criminels qui évoluent rapidement.
Selon le GAFI, les enquêtes ne peuvent plus se limiter à analyser des transactions isolées. Elles doivent s’intéresser aux chaînes complètes de circulation des fonds ainsi qu’aux structures de commandement des réseaux.
Cette approche implique une coopération renforcée entre autorités publiques, établissements financiers, opérateurs de paiement et acteurs du numérique.
Lire aussi : De la liste grise du GAFI à l’exemplarité : le pari réussi du Sénégal
Le partage de renseignements opérationnels, l’échange de typologies et l’identification des points d’entrée dans le système financier légal deviennent des leviers essentiels pour détecter plus efficacement ces circuits.
Pour l’Afrique, où les flux financiers traversent fréquemment plusieurs pays, cette dimension régionale apparaît particulièrement stratégique.
Le principal enseignement du rapport réside finalement dans l’équilibre qu’il cherche à promouvoir.
Le GAFI ne présente ni le mobile money ni les cryptoactifs comme des problèmes en eux-mêmes. L’organisation met plutôt en garde contre leur récupération par des réseaux de blanchiment professionnel capables d’adapter rapidement leurs méthodes.
Cette distinction est importante pour un continent qui continue de miser sur les innovations financières pour élargir l’accès aux services bancaires.
Selon le rapport, la réponse passe autant par l’amélioration des capacités d’enquête que par le maintien d’une offre financière réglementée suffisamment attractive pour détourner les usagers des circuits clandestins.
