
Le président tunisien, Kaïs Saïed: la Tunisie a relevé son taux général d’impôt sur les sociétés (IS) de 15 à 20%. Une décision rare: selon l'OCDE. Le pays ne suit donc pas la tendance mondiale à la stabilité, voire au recul, des taux d’IS. Mais cette hausse intervient dans une économie déjà très dépendante de la consommation. En 2023, la part de l’IS dans les recettes fiscales tunisiennes n’était que de 9,23%, contre 36,23% pour les taxes sur les biens et services. La part IRPP+CSC, elle, atteignait 50,5% en 2023, signe d’un système fiscal fortement appuyé sur les revenus des personnes et les cotisations sociales. Dans le même temps, le ratio impôts/PIB de la Tunisie a reculé de 0,77 point. La hausse de l’IS est donc un signal de mobilisation budgétaire, mais elle ne suffit pas à compenser la faiblesse globale des recettes dans une économie où la consommation reste le socle principal de la fiscalité.
(DR)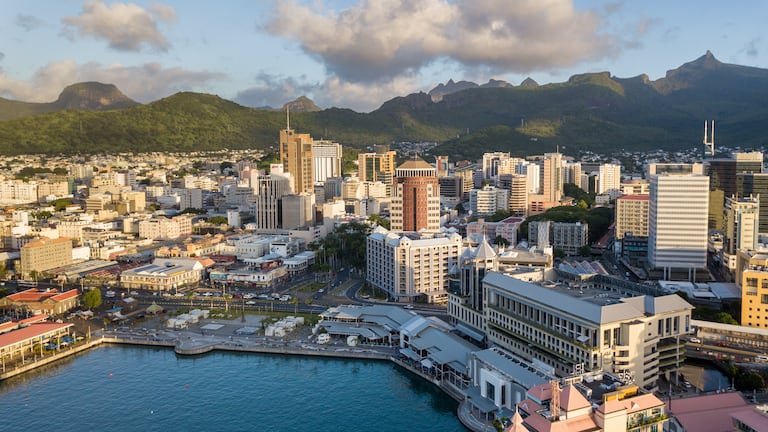
Maurice: la refonte mauricienne de l’impôt sur le revenu des personnes physiques (IRPP) ne se limite pas à un simple relèvement du seuil d’exonération. Le seuil passe de 390 000 à 500 000 roupies. Les revenus compris entre 500 000 et 1 million de roupies sont soumis à un taux marginal de 10%. Surtout, le seuil d’entrée dans la tranche supérieure de 20% est abaissé de 2,39 millions à 1 million de roupies. Les hauts revenus basculent donc plus tôt dans le taux le plus élevé. Le nombre de tranches est ramené de 11 à 3, une simplification qui rend le barème plus lisible mais aussi plus concentré. À cela s’ajoute une contribution temporaire «Fair-Share»: les individus dont le revenu annuel net dépasse 12 millions de roupies paient 15% additionnels sur leur revenu imposable total, jusqu’à l’exercice 2027-2028.
(Isaac D. Pacheco)
Quartier financier ade Table Mountain, Cape Town, en Afrique du Sud: En Afrique du Sud, les seuils des tranches d’impôt sur le revenu des personnes physiques (IRPP) n’ont pas été ajustés à l’inflation pour 2026. Dans un barème progressif, ne pas revaloriser ces seuils peut faire basculer des contribuables dans des tranches supérieures ou augmenter la part de leur revenu taxée au taux marginal le plus élevé. C’est le fiscal drag: une hausse de l’impôt sans modification des taux affichés, qui alourdit la charge des contribuables et gonfle les recettes de l’État. Le pays a fait ce choix alors que son ratio impôts/PIB a reculé de 0,70 point, avec une baisse de 0,73 point des recettes d’IS, et qu’il augmentait par ailleurs sa taxe carbone, ses taxes sur les carburants, le tabac et l’alcool, et relevait les droits de mutation.
Nadia Fettah Alaoui, ministre de l'Économie et des Finances du Maroc. La loi de finances 2025, entrée en vigueur le 1er janvier 2025, a réduit le taux supérieur de l’impôt sur le revenu des personnes physiques (IRPP) et a ciblé plusieurs éléments de l’assiette: les allocations personnelles, les crédits d’impôt, les tranches du barème, les avantages employeurs, les enfants et personnes à charge, les revenus locatifs et l’épargne-retraite. Malgré ces baisses ciblées, le ratio impôts/PIB du Maroc a augmenté de 1,90 point, avec des contributions positives de la TVA (+0,87), de l’IRPP (+0,48), de l’IS (+0,31) et de la fiscalité foncière (+0,16). Autrement dit, le pays a allégé certains impôts tout en élargissant la mobilisation par d’autres leviers.
(MEF)