
C’est une équation que peu de régions du monde accepteraient: 113 millions de passagers en 2025, 137,3 millions attendus en 2026, soit une croissance de 21,5%, et une marge bénéficiaire nette moyenne qui ne dépasse pas 0,2%.
C’est dans ce contexte que le 10 septembre 2026, au Sarit Expo Centre de Nairobi, l’Association des compagnies aériennes africaines (AFRAA) a réuni gouvernements, institutions régionales et partenaires financiers autour d’un thème qui résume l’urgence: «Résilient African Aviation: Partnerships, Empowerment, Profitability.», en français: «une aviation africaine résiliente: partenariats, autonomisation, rentabilité.»
Derrière l’intitulé, une équation. Les 50 compagnies membres de l’AFRAA, qui transportent plus de 85% du trafic international sur le continent, font face à une demande record. Le trafic passagers doit atteindre 137,3 millions en 2026, en hausse de 21,5% sur 2025.
Lire aussi : Transport aérien: pourquoi les compagnies étrangères boudent l’Algérie au profit du Maroc
Pourtant, elles ne devraient dégager en 2026 qu’une marge nette moyenne attendue de 0,2%, alors que la publication de l’AFRAA annonce une marge nette moyenne projetée de 1,3%. Dans les deux cas, il s’agit de l’une des plus faibles marges au monde. L’écart est de 1,1 point de pourcentage. La marge de 0,2% est 6,5 fois plus faible que celle de 1,3%.
La marge projetée de 1,3% est déjà très faible ; celle attendue de 0,2% est presque inexistante. Dans un cas comme dans l’autre, les transporteurs africains opèrent sur le fil. Comment cela est possible ? Il faut dire que les perspectives de l’IATA concernant la rentabilité des compagnies aériennes africaines se sont fortement dégradées au cours du premier semestre 2026.
En décembre 2025, l’association prévoyait un bénéfice de 1,30 dollar par passager pour les transporteurs africains, contre une moyenne mondiale de 7,90 dollars. En juin 2026, l’IATA a revu ce chiffre à la baisse, à 40 cents par passager. La marge nette de la région a chuté de 1,0% à 0,2% sur la même période, et le bénéfice régional total a été quasiment divisé par deux, passant d’environ 200 millions de dollars à environ 100 millions de dollars.
De tels écarts disent la contradiction d’un continent où la population atteint 1,58 milliard d’habitants, avec un âge médian de 19 ans, où les économies croissent de 4,3% par an, mais où la pénétration du transport aérien plafonne à 7% de la population.
Les dix fardeaux et leurs effets
| N° | Fardeau | Donnée citée | Effet sur les compagnies |
|---|---|---|---|
| 1 | Fiscalité et redevances aéroportuaires | 35 à 40% du prix des billets en Afrique, contre environ 20% au niveau mondial | Réduit la demande, comprime la recette nette, dégrade la compétitivité |
| 2 | Fonds bloqués par les gouvernements | 774 millions USD retenus en mars 2026, part la plus élevée au monde | Asphyxie la trésorerie, renchérit le financement, ampute l’investissement |
| 3 | Croissance de l’offre plus rapide que la demande | Les sièges disponibles augmentent plus vite que les passagers | Pression sur les prix, remplissage sous tension, marges comprimées |
| 4 | Volatilité des prix du carburant | Poste de charge déterminant et instable | Planification tarifaire et financière hasardeuse, impact direct sur les comptes |
| 5 | Fermetures d’espace liées aux conflits | Corridor sans vol d’environ 4 000 km traversant le Niger, le Mali, le Soudan et la Libye | Reroutages, hausse de la consommation de carburant et des coûts d’exploitation |
| 6 | Dépendance aux livraisons mondiales d’avions | Afrique: 2% des livraisons ; Asie-Pacifique: 35,6% ; Europe: 24% | Modernisation limitée des flottes, efficacité énergétique réduite, accès au financement restreint |
| 7 | Déficit d’infrastructures aéroportuaires et de navigation | Besoin estimé à 25–30 milliards USD sur dix ans | Plafond physique à la croissance, redevances, retards et inefficacités |
| 8 | Déficit de capacité long-courrier | Les compagnies africaines ne détiennent que 37,6% de la capacité intercontinentale | Manque à gagner direct, dépendance aux opérateurs étrangers |
| 9 | Maintenance aéronautique réalisée à l’étranger | 1,8 milliard USD dépensés par an | Fuite de valeur, perte d’emplois et de chaîne de valeur locale |
| 10 | Faible pénétration du transport aérien | Seulement 7% de la population prend l’avion | Base de revenus limitée, manque à gagner structurel |
Source: AFRAA.
«L’aviation africaine est prête à tenir sa promesse: connecter nos économies, déplacer notre commerce et porter la croissance que la jeunesse et l’entreprise de ce continent génèrent déjà. Mais être prêt ne signifie pas avoir la capacité. Nos compagnies sont appelées à porter cette promesse avec certaines des marges les plus fines du monde, tout en absorbant des coûts, des fonds bloqués et des chocs que les transporteurs d’ailleurs ne subissent pas. Nous appelons les gouvernements à libérer ce qui est dû, à réduire la charge fiscale sur le transport aérien et à traduire dans les faits la libéralisation qu’ils ont déjà signée», fait valoir Abdérahmane Berthé, Secrétaire général de l’AFRAA.
Cette sortie n’est pas un cri isolé. Elle s’appuie sur une lecture comptable et politique de l’aviation africaine.
Voici, à partir de la publication de l’AFRAA, les dix éléments qui alourdissent le plus les coûts ou pèsent financièrement sur les compagnies aériennes du continent.
Les trois premiers fardeaux sont: la fiscalité et les redevances aéroportuaires; les fonds bloqués par les gouvernements ; et une croissance de l’offre plus rapide que celle de la demande.
Taxes, frais et charges représentent 35 à 40% du prix des billets en Afrique, contre environ 20% au niveau mondial. L’écart est massif. Il ne pèse pas seulement sur le passager. Il réduit la demande, comprime la recette nette des compagnies et rend le transport aérien africain moins compétitif. Pour des transporteurs à marge quasi nulle, chaque point de prélèvement supplémentaire se transforme en handicap structurel.
S’agissant des fonds bloqués par les gouvernements, en mars 2026, les gouvernements retenaient environ 774 millions de dollars de fonds appartenant aux compagnies aériennes. C’est la part la plus élevée de toutes les régions du monde. Ces sommes ne sont pas des profits: ce sont des recettes déjà générées, mais indisponibles. Elles assèchent la trésorerie, renchérissent le financement et amputent la capacité d’investissement. Dans un secteur où chaque dollar compte, ce blocage agit comme une ponction silencieuse.
Rappelons que récemment, le nouveau ministre algérien des Finances, Mohamed Lamine Lebbou, a publié un communiqué relatif aux transferts des recettes des compagnies aériennes étrangères, les rassurant du transfert dans un «délai de 24 heures» de leurs recettes bloquées. Soulignons qu’à fin décembre 2025, l’Algérie occupait la peu enviable première place mondiale des pays qui bloquent le plus les fonds des compagnies aériennes étrangères avec plus de 307 millions de dollars immobilisés.
Fin octobre 2025, dix pays concentraient 89% du total mondial des fonds bloqués par les compagnies aériennes. Parmi eux, sept se situent en Afrique: l’Algérie (307 millions de dollars; 1ère place), la zone XAF, désignant l’espace monétaire d’Afrique centrale utilisant le franc CFA d’Afrique centrale (179 millions de dollars; 2e place), le Mozambique (91 millions de dollars; 4e place), l’Angola (81 millions de dollars; 5e place), l’Érythrée (78 millions de dollars; 6e place), le Zimbabwe (67 millions de dollars; 7e place) et l’Éthiopie (54 millions de dollars; 8e place).
Concernant la croissance de l’offre qui est plus rapide que celle de la demande. L’AFRAA est explicite: la croissance de la capacité continue de dépasser celle de la demande. Mécaniquement, les sièges disponibles augmentent plus vite que les passagers à transporter. Résultat: pression sur les prix, taux de remplissage sous tension et marges comprimées. La demande record ne suffit donc pas à produire des profits records. C’est l’un des paradoxes les plus douloureux de l’aviation africaine.
Viennent ensuite les fardeaux relevant cette fois-ci des chocs externes. Commençons par la volatilité des prix du carburant, les fermetures d’espace liées aux conflits, et la dépendance aux livraisons mondiales d’avions.
Pour une compagnie aérienne, le poste de charge «carburant» est déterminant. Son instabilité rend la planification tarifaire et financière hasardeuse.
Elle frappe plus durement des transporteurs dont les marges sont déjà parmi les plus faibles au monde. Chaque hausse non anticipée se répercute directement sur les comptes.
Les six propositions de l’AFRAA
| Axe | Contenu | Partenaire / échéance |
|---|---|---|
| 1 | Développer des solutions de financement pour l’acquisition d’appareils | Afreximbank, Banque africaine de développement, Commission de l’Union africaine, avant le sommet de l’UA de juillet 2027 |
| 2 | Faire avancer le Cadre de coopération des compagnies aériennes africaines | Pour combler le déficit de capacité long-courrier |
| 3 | Presser les gouvernements de convertir les engagements SAATM | En libéralisation effective sur le terrain |
| 4 | Étendre les investissements dans la sécurité | Renforcement des capacités avec la Flight Safety Foundation |
| 5 | Améliorer l’efficacité de l’espace aérien | Programme Free Route Airspace étendu à l’Afrique de l’Est et australe |
| 6 | Développer la maintenance locale | Retenir une plus grande part des 1,8 milliard USD dépensés à l’étranger |
Source: AFRAA.
Concernant les fermetures d’espace liées aux conflits, l’association relève qu’un corridor sans vol d’environ 4.000 km traverse le Niger, le Mali, le Soudan et la Libye. Les reroutages imposés augmentent la consommation de carburant et les coûts d’exploitation.
Chaque kilomètre contourné se paie en heures de vol, en usure et en incertitude. Un coût géopolitique qui vient s’ajouter à des marges déjà exsangues. Les compagnies africaines absorbent là des chocs que d’autres régions ne connaissent pas.
Vient ensuite la dépendance aux livraisons mondiales d’avions. L’Afrique ne reçoit que 2% des livraisons mondiales d’appareils, contre 35,6% pour l’Asie-Pacifique et 24% pour l’Europe. Un déséquilibre qui limite la modernisation des flottes, l’efficacité énergétique et la capacité à répondre à la demande. Il pèse aussi sur le financement, car l’accès aux appareils reste restreint. Sans flotte adaptée, la croissance du trafic devient une promesse difficile à tenir.
Le troisième lot de fardeaux comprend le déficit d’infrastructures aéroportuaires et de navigation aérienne, le déficit de capacité long-courrier, et la maintenance aéronautique réalisée à l’étranger.
Prenons le déficit d’infrastructures aéroportuaires et de navigation aérienne. Le continent a besoin d’un investissement estimé à 25–30 milliards de dollars sur les dix prochaines années. Sans aéroports, systèmes de navigation et capacités adaptés, la croissance se heurte à un plafond physique. Le coût n’est pas seulement public: il se répercute sur les compagnies par des redevances, des retards et des inefficacités. L’infrastructure est la colonne vertébrale de la rentabilité aérienne.
Pour ce qui est du déficit de capacité long-courrier, les compagnies africaines ne détiennent que 37,6% de la capacité intercontinentale. Autrement dit, la majorité du trafic long-courrier échappe aux transporteurs du continent. C’est un manque à gagner direct, mais aussi une dépendance aux opérateurs étrangers pour connecter l’Afrique au reste du monde. Chaque siège long-courrier non opéré par une compagnie africaine est une valeur ajoutée qui s’envole ailleurs.
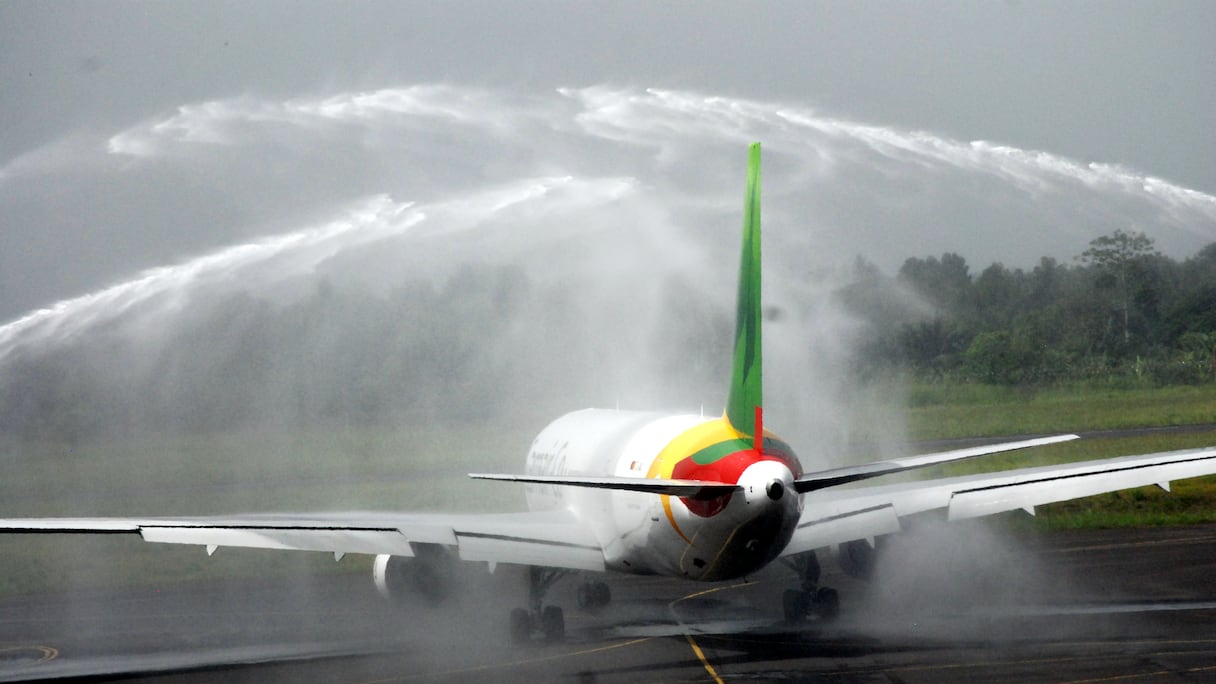

Water salute pour le vol inaugural d'un Boeing 767 Camair-Co à l'aéroport international de Douala: l’Afrique ne reçoit que 2% des livraisons mondiales d’appareils, contre 35,6% pour l’Asie-Pacifique et 24% pour l’Europe. Un déséquilibre massif qui limite la modernisation des flottes, l’efficacité énergétique et la capacité des transporteurs africains à répondre à une demande pourtant record. Il pèse également sur le financement du secteur, car l’accès aux avions reste restreint. Sans flotte adaptée et renouvelée, la croissance du trafic aérien africain (137,3 millions de passagers attendus en 2026) risque de rester une promesse difficile à tenir.
Venons à la maintenance aéronautique réalisée à l’étranger. Les compagnies africaines dépensent 1,8 milliard de dollars en maintenance d’aéronefs à l’étranger. Cet argent quitte le continent au lieu de financer des capacités locales, des emplois et une chaîne de valeur. L’AFRAA appelle à inverser ce flux pour retenir davantage de valeur sur place. C’est un enjeu de souveraineté industrielle autant que de compétitivité.
Le dixième fardeau est la faible pénétration du transport aérien. Avec seulement 7% de la population qui prend l’avion, l’Afrique reste parmi les régions les moins pénétrées. La population est de 1,58 milliard d’habitants, l’âge médian de 19 ans, et les économies croissent de 4,3% par an. Le potentiel est immense, mais il ne se transforme pas encore en recettes suffisantes. C’est un manque à gagner structurel qui pèse sur la rentabilité des compagnies.
Ces dix fardeaux ne sont pas isolés. Ils forment un système. La fiscalité renchérit le billet ; les fonds bloqués privent de trésorerie ; la capacité dépasse la demande ; les conflits renchérissent les routes ; le sous-investissement en flottes et infrastructures plafonne la croissance ; la maintenance à l’étranger et la faible part long-courrier exportent de la valeur ; enfin, la faible pénétration limite la base de revenus. Le résultat tient en deux chiffres: 1,3% de marge nette moyenne projetée, et 0,2% de marge nette moyenne attendue. Dans les deux cas, l’aviation africaine vit sur le fil.
L’AFRAA ne s’arrête pas au diagnostic. Elle porte une réponse en six points: développer des solutions de financement pour l’acquisition d’appareils avec Afreximbank, la Banque africaine de développement et la Commission de l’Union africaine avant le sommet de l’UA de juillet 2027 ; faire avancer le Cadre de coopération des compagnies aériennes africaines pour combler le déficit de capacité long-courrier ; presser les gouvernements de convertir leurs engagements SAATM en libéralisation effective sur le terrain ; et étendre les investissements dans la sécurité, l’efficacité de l’espace aérien et la maintenance locale.
Lire aussi : Royal Air Maroc réceptionne un nouveau Boeing 737 MAX 8 et porte sa flotte à 69 appareils
Sur la sécurité, le travail de renforcement des capacités mené avec la Flight Safety Foundation a soutenu une amélioration de 35% du taux d’accidents en Afrique en 2025, descendu à 7,86 accidents par million de vols, contre 12,13 en 2024. Le programme Free Route Airspace, qui a déjà permis d’économiser environ 5.000 tonnes de carburant par an en Afrique de l’Ouest et du Centre, est désormais étendu à l’Afrique de l’Est et australe.
L’AFRAA appelle aussi à investir pour retenir sur le continent une plus grande part des 1,8 milliard de dollars que les compagnies africaines dépensent actuellement en maintenance à l’étranger.
«Avec ce soutien à l’échelle, les compagnies africaines peuvent faire ce qu’elles font de mieux: stimuler la croissance, la résilience et la connectivité dont notre continent a besoin», conclut Abdérahmane Berthé.
La formule est simple. La réalité l’est moins. L’Afrique a la demande, la jeunesse et la croissance. Ce qui manque, selon l’AFRAA, c’est un environnement financier, fiscal et infrastructurel qui cesse de traiter l’avion comme une source de prélèvement et commence à le voir comme un moteur de développement.
