
En août 2026, le classement des aéroports africains par capacité de sièges raconte une Afrique qui bouge. Le Caire (1.850.926 sièges) écrase la concurrence. Addis-Abeba (1.251.909) et Johannesburg (1.148.652) complètent le podium. Casablanca (803.579), Alger (676.242), Nairobi (567 644), Le Cap (557 503), Tunis (526.444), Lagos (48.103) et Marrakech (480.112) ferment le top 10.
Derrière ce palmarès, une autre réalité apparaît: la capacité progresse plus vite que la rentabilité, et les hubs concentrent une croissance que les compagnies africaines peinent à transformer en marges.
Lire aussi : Tourisme en Afrique du Nord: le Maroc avance, l’Égypte et la Tunisie font du surplace
L’Association des compagnies aériennes africaines (AFRAA), dans sa publication du 15 septembre 2026, confirme la dynamique: en août 2026, la capacité en sièges à travers l’Afrique a augmenté de 8,8% par rapport à août 2025.
Les routes intra-africaines ont enregistré une hausse de 10,5% de la disponibilité en sièges, portée par l’expansion des réseaux, l’ouverture de nouvelles routes et les initiatives de montée en capacité des appareils. Ce n’est pas un détail. C’est le signe que la connectivité se densifie à l’intérieur du continent.
Top 10 des aéroports africains par capacité de sièges (août 2026)
| Rang | Aéroport | Ville | Pays | Capacité en sièges |
|---|---|---|---|---|
| 1 | Cairo International Airport | Le Caire | Égypte | 1.850.926 |
| 2 | Addis Ababa Bole International Airport | Addis-Abeba | Éthiopie | 1.251.909 |
| 3 | O. R. Tambo International Airport | Johannesburg | Afrique du Sud | 1.148.652 |
| 4 | Mohammed V International Airport | Casablanca | Maroc | 803.579 |
| 5 | Houari Boumediene Airport | Alger | Algérie | 676. 242 |
| 6 | Jomo Kenyatta International Airport | Nairobi | Kenya | 567.644 |
| 7 | Cape Town International Airport | Le Cap | Afrique du Sud | 557.503 |
| 8 | Tunis–Carthage International Airport | Tunis | Tunisie | 526.444 |
| 9 | Murtala Muhammed International Airport | Lagos | Nigéria | 483.103 |
| 10 | Marrakesh Menara Airport | Marrakech | Maroc | 480.112 |
Source: Association des compagnies aériennes africaines (AFRAA).
Le top 10 dessine une carte très inégale. L’Afrique du Nord domine: Le Caire, Casablanca, Alger, Tunis et Marrakech y figurent, soit cinq aéroports. La répartition régionale de la capacité en sièges le confirme: l’Afrique du Nord représente 41,9% du total. L’Afrique de l’Est suit avec 22,7%, l’Afrique australe avec 18,3%, et l’Afrique centrale et de l’Ouest avec 17,1%.
Autrement dit, la moitié nord du continent capte l’essentiel de la capacité, même si Addis-Abeba et Nairobi rappellent que l’Est a des hubs solides. L’Afrique australe place deux aéroports, Johannesburg et Le Cap, pour 18,3% de la capacité. L’Afrique centrale et de l’Ouest, malgré Lagos, ne pèse que 17,1%. Aucun aéroport d’Afrique centrale n’apparaît dans le top 10.
Lire aussi : Aérien. Pourquoi les compagnies africaines battent de l’aile: les 10 fardeaux qui plombent leur décollage
Cette hiérarchie n’est pas seulement symbolique. Elle dit où se concentrent les flux, les investissements et les opportunités. Le Caire, avec près de 1,85 million de sièges, distance Addis-Abeba de plus de 600.000 sièges. Casablanca, Alger et Tunis forment un arc nord-africain puissant.
Marrakech, avec 480.112 sièges, confirme que le Maroc place deux aéroports dans le classement, comme l’Afrique du Sud. Le Nigeria n’apparaît qu’avec Lagos, à la neuvième place. Le Kenya et l’Éthiopie s’appuient sur un hub unique mais structurant.

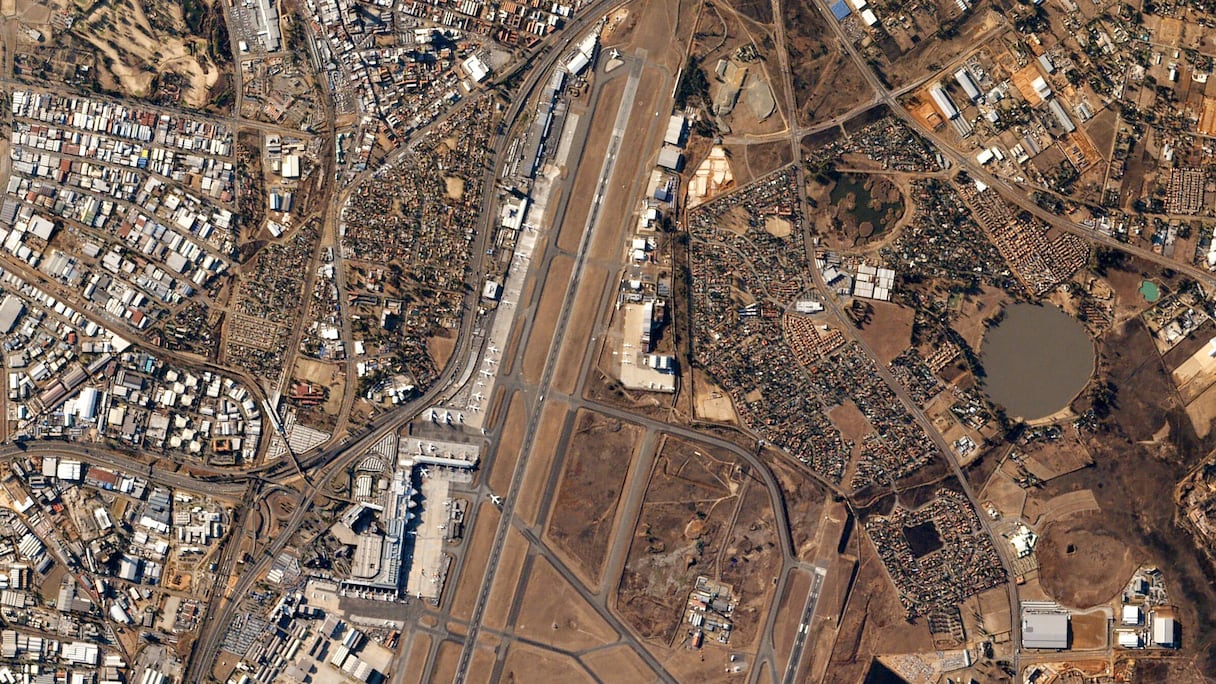
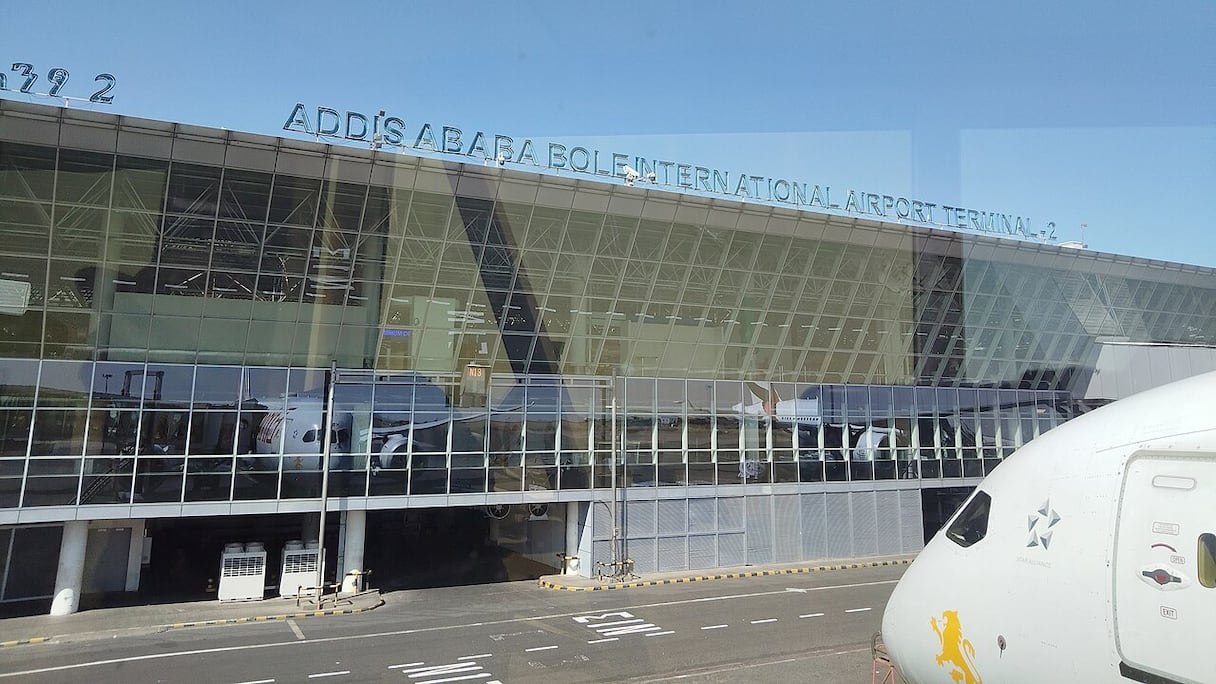
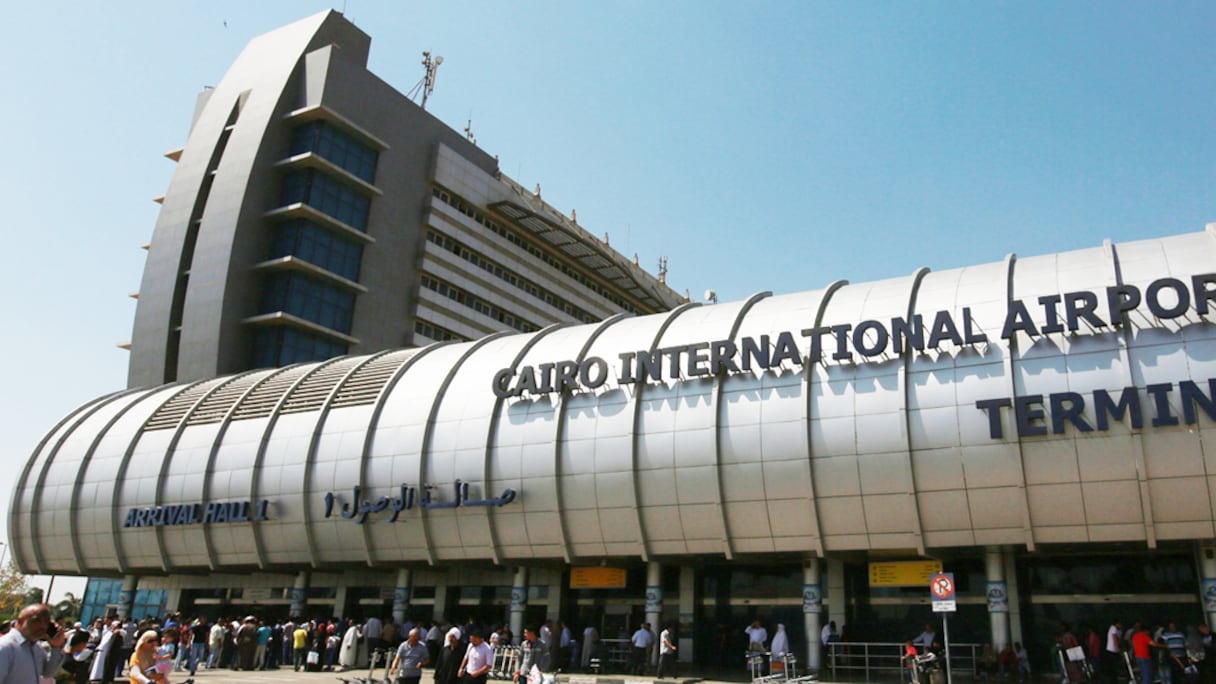
Des voyageurs à l'aéroport Mohammed V de Casablanca: Cet aéroport se hisse au quatrième rang du top 10 des aéroports africains par capacité de siège à fin août 2026, avec 803 579 sièges.
Capacité et trafic: le grand écart
L’analyse devient plus nuancée lorsqu’on croise capacité et trafic. En août 2026, les compagnies africaines représentaient 47,2% de la capacité internationale, opérations régionales et intercontinentales confondues, contre 52,8% pour les transporteurs non africains.
Pour les services intercontinentaux, la publication de l’AFRAA indique que les transporteurs africains détenaient 62,4% de la capacité, contre 37,6% pour les opérateurs non africains. Mais un précédant article souligne que les compagnies africaines ne détiennent que 37,6% de la capacité intercontinentale. Deux chiffres qui traduisent une même tension: la place des compagnies africaines sur le long-courrier reste un enjeu stratégique.
Répartition régionale de la capacité en sièges (août 2026)
| Région | Part de la capacité |
|---|---|
| CWA – Central & Western Africa | 17,1% |
| SA – Southern Africa | 18,3% |
| EA – Eastern Africa | 22,7% |
| NA – North Africa | 41,9% |
Source: Association des compagnies aériennes africaines (AFRAA).
En matière de trafic international, les compagnies africaines représentaient 51,1% du trafic total en juin 2026, contre 48,9% pour les non-africaines. Mais pour le trafic intercontinental, elles ne détenaient que 36,7%, contre 63,3% pour les compagnies non africaines.
Le message est clair: l’Afrique produit du trafic, mais elle ne capte pas encore la valeur majoritaire du long-courrier. Les sièges offerts par les compagnies africaines ne se transforment pas toujours en parts de marché à la hauteur des ambitions.
Les indicateurs de production le confirment. En juillet 2026, les ASK ont augmenté de 9% par rapport à juillet 2025. Entendez par ASK (Available Seat Kilometers), ou sièges-kilomètres offerts en français. C’est un indicateur qui mesure la capacité offerte par une compagnie aérienne ou un ensemble de compagnies.
Lire aussi : Hôtellerie de luxe: Royal Mansour de Marrakech et Mount Nelson de Cape Town dans le Top 50 mondial
Les RPK (Revenue Passenger Kilometers, ou passagers-kilomètres payants en français), mesures de la demande réelle de transport aérien, ont progressé d’environ 5,8% sur la même période. L’offre croît donc plus vite que la demande. C’est un déséquilibre classique. Lorsque la capacité augmente plus vite que le trafic, les prix subissent une pression et les taux de remplissage deviennent plus fragiles. L’AFRAA le dit de manière explicite: la croissance de la capacité continue de dépasser celle de la demande.
La connectivité intra-africaine, fondée sur la capacité, se répartit ainsi en août 2026: 39% pour les droits de trafic de 3e liberté, 38% pour la 4e liberté, et 23 % pour la 5e liberté. La 3e liberté permet à une compagnie de déposer des passagers dans un pays étranger depuis le sien.
La 4e lui permet d’en embarquer vers son pays d’origine. La 5e l’autorise à transporter du trafic entre deux pays tiers, dans le prolongement d’un vol reliant son territoire. Ces libertés de l’air encadrent les escales et les trafics autorisés. Dans la connectivité intra-africaine, ces droits structurent l’accès aux routes.
Cette structure montre que l’essentiel des échanges repose sur des droits classiques, tandis que la 5e liberté, plus flexible, reste minoritaire. Pour un continent qui veut densifier ses liaisons, ce n’est pas neutre.
La libéralisation effective, notamment dans le cadre du SAATM (single african Air transport market, ou Marché unique du transport aérien africain), reste un levier dont l’AFRAA appelle les gouvernements à traduire les engagements dans les faits.
Lire aussi : Transferts de fonds des diasporas africaines: les 10 premiers pays bénéficiaires et les usages qu’ils en font
Le fret aérien raconte une autre géographie. En juillet 2026, l’analyse par sous-région indique que les importations africaines ont dépassé les exportations dans la plupart des régions. L’Afrique de l’Est fait exception, avec des volumes d’exportation supérieurs aux importations.
Globalement, le fret aérien en Afrique a augmenté de 2,8% en juillet 2026 par rapport à juillet 2025. La part de marché des compagnies africaines dans le transport de fret reste un axe stratégique majeur. Le continent continue d’échanger, mais la valeur ajoutée logistique reste largement à conquérir.
Pour la semaine se terminant le 21 août 2026, le prix moyen mondial du jet fuel s’établissait à 163,87 dollars par baril, en hausse de 3,1% par rapport à la semaine précédente. Pour l’Afrique, la moyenne hebdomadaire atteignait 169,01 dollars par baril. Un écart qui, dans un secteur à marge quasi nulle, n’est pas anodin.
Indicateurs de production, connectivité et coûts
| Indicateur | Valeur / évolution |
|---|---|
| ASK, juillet 2026 vs juillet 2025 | +9% |
| RPK, juillet 2026 vs juillet 2025 | +5,8% |
| Fret aérien en Afrique, juillet 2026 vs juillet 2025 | +2,8% |
| Revenus passagers, juillet 2026 vs juin 2025 | +5,6% |
| Connectivité intra-africaine, 3e liberté | 39% |
| Connectivité intra-africaine, 4e liberté | 38% |
| Connectivité intra-africaine, 5e liberté | 23% |
| Jet fuel, moyenne mondiale, semaine fin 21 août 2026 | 163,87 USD/baril |
| Jet fuel, moyenne Afrique, même période | 169,01 USD/baril |
Source: Association des compagnies aériennes africaines (AFRAA).
Ainsi, le classement des aéroports n’est pas un simple palmarès. Il révèle une Afrique du Nord qui concentre la capacité, une Afrique de l’Est qui s’appuie sur Addis-Abeba et Nairobi, une Afrique australe qui place Johannesburg et Le Cap, et une Afrique centrale et de l’Ouest qui, malgré Lagos, reste sous-représentée dans le haut du tableau. Il montre aussi que la croissance de la capacité ne suffit pas. Sans environnement fiscal, financier et infrastructurel adapté, le décollage restera difficile.
Le top 10 des aéroports africains dit autre chose: la demande est là, la jeunesse est là, la croissance est là. Ce qui manque, c’est un environnement qui cesse de traiter l’avion comme une source de prélèvement et commence à le voir comme un moteur de développement.
