Le continent africain a les actifs, les secteurs et l’intérêt stratégique. Il lui manque encore la largeur, la récurrence et la profondeur qui transforment une série d’opérations en véritable marché de fusions-acquisitions.
C’est dans ce contexte que le récent rapport 2026 M&A Report du cabinet Boston Consulting Group (BCG), publié le 21 septembre 2026, décrit une Afrique qui arrête son recul, pour ce qui est de la baisse de la valeur des transactions, mais pas encore un marché des fusion-acquisitions qui s’élargit.
Lire aussi : Où investir en Afrique en 2026: ces 10 pays affichent les meilleurs compromis risque-rendement
Derrière la hausse de la valeur des transactions liées à l’Afrique, cinq défis structurent une reprise de façade: concentration extrême, chute du volume des transactions, retrait des acquéreurs africains, dépendance aux investisseurs du Golfe et faible profondeur du marché. Le diagnostic de BCG: l’Afrique capte des opérations, pas encore un cycle.
Jusqu’en juillet 2026, la valeur des transactions impliquant des cibles ou des acquéreurs africains a atteint 11,6 milliards de dollars, en hausse de 19% par rapport aux 9,7 milliards de la même période de 2025. Le volume, lui, a chuté de 32%, passant de 294 à 200 transactions. Une divergence qui signifie que le marché africain monte en valeur sans gagner en largeur.
Les fusions-acquisitions entre 2026 et 2025
| Indicateur | 2025 (janvier-juillet) | 2026 (janvier-juillet) | Variation |
|---|---|---|---|
| Valeur des transactions liées à l’Afrique | 9,7 milliards de dollars | 11,6 milliards de dollars | +19% |
| Volume des transactions | 294 | 200 | –32% |
| Valeur visant des cibles africaines | 4,8 milliards de dollars | 7,8 milliards de dollars | +63% |
| Valeur impliquant des acquéreurs africains | 8,3 milliards de dollars | 4,7 milliards de dollars | –44% |
| Transactions de 500 millions de dollars et plus | 9 (sur l’année) | 3 | Fort recul |
| Valeur des transactions PE | 1,0 milliards de dollars | 2,9 milliards de dollars | Presque ×3 |
| Nombre de transactions PE | 58 | 46 | –12 |
| Part du PE dans la valeur totale | ~1/10 | ~1/4 | En hausse |
| Sentiment M&A mondial (BCG) | 79 (début 2026) | 83 | +4 pts, sous la moyenne de 100 |
Source: 2026 M&A Report, BCG, 21 septembre 2026.
Seddik El Fihri, Managing Director & Partner chez Boston Consulting Group (BCG), auteur de la perspective Afrique du rapport, résume en ces mots: «le marché africain des fusions-acquisitions s’est stabilisé en 2026, mettant fin à la récente tendance à la baisse.» Il précise ensuite: «la reprise en Afrique a suivi la même tendance que celle observée à l’échelle mondiale: la hausse de la valeur des opérations s’est concentrée sur un petit nombre de transactions de grande envergure.»
Une concentration extrême
Sur les sept premiers mois de 2026, seules trois transactions d’au moins 500 millions de dollars ont été annoncées, contre neuf pour chacune des deux années précédentes. Ces trois opérations, ensemble, pèsent 8,7 milliards de dollars, soit environ 75% de la valeur totale liée à l’Afrique.
Les 197 autres transactions ne totalisent qu’environ 2,9 milliards de dollars, nettement moins qu’à la même période de 2025. La taille moyenne des grandes opérations a plus que doublé, à 2,9 milliards de dollars, contre 1,1 milliard un an plus tôt. Celle des petites transactions reste quasi inchangée, autour de 14 millions de dollars.
BCG insiste: «cette concentration n’est pas un phénomène nouveau.» Depuis plus d’une décennie, le marché africain des fusions-acquisitions repose sur une poignée de grandes transactions.
Ce qui change en 2026, c’est l’échelle de ces opérations. Une configuration ambivalente. Elle prouve que des actifs africains de premier rang attirent des acheteurs stratégiques, mais elle expose le marché à un risque de dépendance à quelques signatures.
Deuxième défi du marché africain: la chute du volume. La baisse de 32% du volume africain contraste avec un recul global de 16%. Autrement dit, l’Afrique perd deux fois plus de transactions que le marché mondial. La hausse de 19 % de la valeur africaine suit de près la progression globale, également d’environ 19 %, mais elle ne compense pas l’effondrement du nombre d’opérations. Le marché africain reproduit le phénomène global du «missing middle», ce milieu de marché fait de transactions petites et moyennes qui ne revient pas aux normes de long terme.
Les 197 transactions hors mégadeals, pour environ 2,9 milliards de dollars, illustrent cette faiblesse. Le capital existe, les acheteurs étrangers se déplacent, mais l’offre d’actifs bancables, préparés, documentés et valorisables reste trop rare. Cela signifie que le problème n’est pas seulement le prix: c’est la capacité à rendre un actif exécutable, avec un périmètre clair, des données fiables et une thèse d’investissement tenable.
Autre défi du marché africain: le retrait des acquéreurs africains. Le rapport met en évidence un renversement net. La valeur des transactions visant des entreprises africaines a bondi de 63%, à 7,8 milliards de dollars, contre 4,8 milliards un an plus tôt. Dans le même temps, la valeur des opérations impliquant des acquéreurs africains a chuté de 44%, de 8,3 à 4,7 milliards de dollars. Les deux chiffres ne s’additionnent pas, car les opérations intra-africaines sont comptées à la fois comme entrantes et sortantes. Mais la tendance est sans ambiguïté.
Le cabinet BCG écrit: «en 2026, les acquéreurs stratégiques et financiers étrangers se sont lancés avec détermination à la conquête de cibles africaines, alors même que les entreprises et les investisseurs africains se retiraient des opérations d’acquisition à l’étranger.» Ce retrait des acquéreurs africains est un défi majeur. Il affaiblit la profondeur du marché, réduit la concurrence entre acheteurs locaux et étrangers et concentre la formation des prix entre les mains de capitaux extérieurs. Cela pose une question de souveraineté économique.
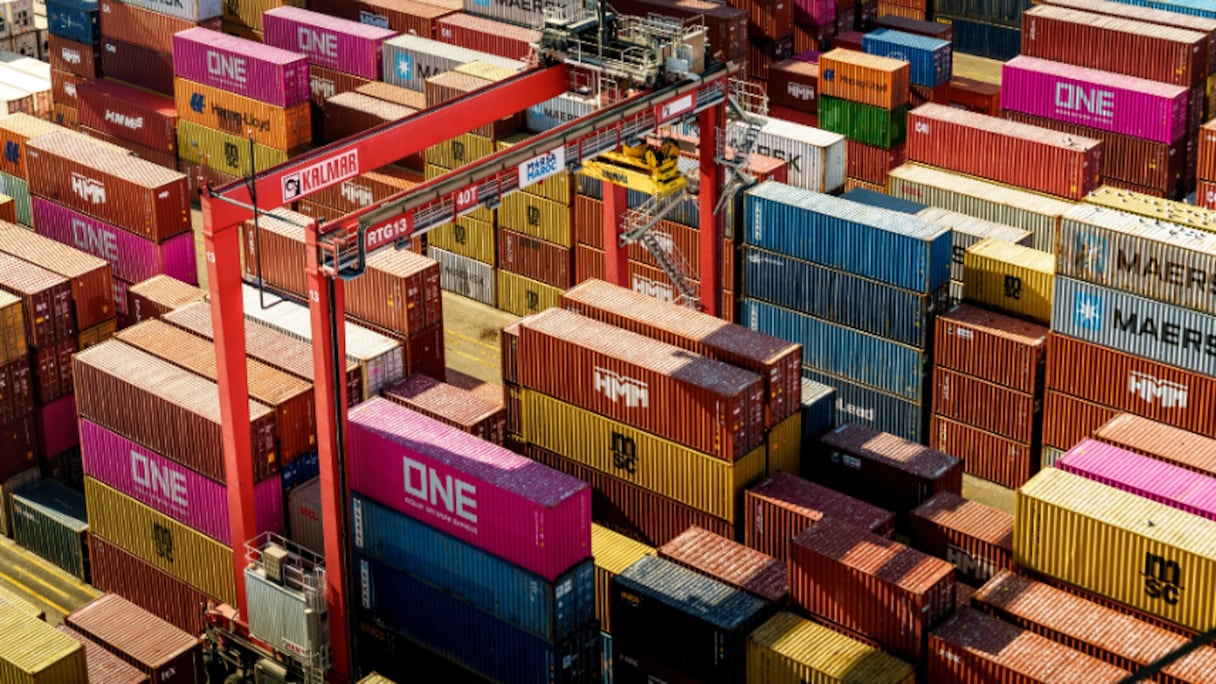
Un port de commerce africain (Photo d'illustration). Des actifs africains de premier rang attirent des acheteurs stratégiques, mais le marché reste exposé à un risque de dépendance à quelques signatures.
Dépendance aux investisseurs du Golfe
Le secteur énergétique reste le point d’ancrage des investisseurs du Golfe. En juillet 2026, ADNOC Distribution a accepté d’acquérir l’activité aval de distribution de carburants de Shell en Afrique du Sud pour 1 milliard de dollars. Cette opération prolonge la stratégie des compagnies pétrolières nationales du Moyen-Orient, qui construisent des positions en aval sur le continent. Les fonds souverains et les entreprises liées aux États du Golfe demeurent parmi les investisseurs les plus importants d’Afrique.
Mais cette dépendance a un revers. BCG avertit: «le conflit au Moyen-Orient a accru l’incertitude qui pèse sur le marché africain des fusions-acquisitions.» Il ajoute que l’instabilité régionale pourrait rendre le déploiement de ces capitaux plus sélectif, en privilégiant les actifs stratégiques essentiels. Ainsi, la dépendance au Golfe n’est pas seulement une bonne nouvelle. Elle expose le marché africain à des chocs externes, à des arbitrages politiques et à une concurrence qui peut évincer les acheteurs africains.
Lire aussi : Des dirigeants africains réunis en Égypte pour un sommet économique
Le cinquième défi du marché africain des fusions-acquisitions est sa faible profondeur. La concentration n’est pas nouvelle, mais elle révèle une profondeur insuffisante. Le rapport note que le marché africain «n’a pas encore atteint le niveau de développement et la masse critique des régions plus établies.» Les chiffres du private equity (PE) le confirment: la valeur des transactions liées au PE a presque triplé, à 2,9 milliards de dollars jusqu’en juillet, contre 1,0 milliard un an plus tôt. Mais le nombre de transactions PE a reculé, de 58 à 46. Les opérations liées au private equity représentent environ un quart de la valeur totale liée à l’Afrique, contre environ un dixième un an plus tôt.
Cette hausse de la valeur private equity est donc elle aussi concentrée. Le réengagement global des investisseurs en private equity observé en 2024 et 2025 a nettement ralenti en 2026. Les investisseurs financiers ont été particulièrement actifs dans l’immobilier, avec notamment Vukile Property Fund en Afrique du Sud. Des opérations qui comptent, mais ne remplacent pas un tissu de transactions moyennes.
Le private equity en Afrique: plus de valeur, moins d’opérations
| Indicateur | 2025 | 2026 (juillet) | Observations |
|---|---|---|---|
| Valeur des deals PE | 1,0 milliard de dollars | 2,9 milliards de dollars | Presque triplée |
| Nombre de deals PE | 58 | 46 | En recul |
| Part dans la valeur totale liée à l’Afrique | ~1/10 | ~1/4 | Concentration accrue |
| Secteur actif | — | Immobilier (Vukile Property Fund, Afrique du Sud) | Ne remplace pas le tissu de transactions moyennes |
Source : 2026 M&A Report, BCG.
Cela dit, le rapport identifie plusieurs opérations qui font briller le marché africain. Dans les mines et matériaux, South32 a accepté de vendre cinq actifs de la chaîne de valeur de l’aluminium à Alcoa pour environ 5,5 milliards de dollars. L’opération inclut Worsley Alumina, Hillside Aluminium, la mine de bauxite MRN et les activités brésiliennes d’alumine et d’aluminium de South32.
C’est un cas rare de grand mineur diversifié cédant toute une chaîne de valeur à un acheteur stratégique américain. L’expert mines et métaux y voit la preuve que les actifs africains peuvent structurer des transactions mondiales.
Dans l’énergie, outre ADNOC Distribution, Panoro Energy a payé 167 millions de dollars à Kosmos Energy pour porter sa participation dans le champ offshore de Ceiba et le complexe pétrolier d’Okume, en Guinée équatoriale, de 14,25 à 54,6%.
Dans les services financiers, Sanlam Maroc a finalisé le rachat d’Allianz Maroc pour environ 277 millions de dollars, prolongeant la vague de consolidation de l’assurance-vie au Maroc. Le groupe marocain Ayrad a de son côté acquis Osead Fund, basé au Luxembourg, pour 150 millions de dollars; ce fonds détient une participation minoritaire significative dans Compagnie Minière de Touissit, société minière marocaine.
Des opérations qui montrent que le Maroc, l’Afrique du Sud, la Guinée équatoriale et le secteur minier panafricain restent des points d’intérêt. Mais elles ne suffisent pas à élargir le marché. Le sentiment global de BCG reste à 83, en hausse depuis 79 en début d’année, mais toujours sous sa moyenne de long terme de 100.
La confiance se concentre sur les plus grandes transactions et sur les secteurs liés à l’IA, à l’énergie et aux infrastructures numériques, des domaines qui recoupent les forces structurelles de l’Afrique: transition énergétique, chaînes d’approvisionnement minières et connectivité numérique.
La faible profondeur du marché africain n’est pas seulement une question de capital. Elle renvoie à la préparation des actifs, à la clarté des périmètres, à la qualité des données financières et opérationnelles, et à la capacité des vendeurs à répondre aux exigences des acheteurs.
Le ralentissement du réengagement mondial en 2026 signifie que les sorties restent difficiles et que le cycle d’investissement ne tourne pas à plein régime. La dépendance au Golfe est à la fois une bouée et une vulnérabilité.
Le rapport le dit sans détour: la reprise africaine de 2026 peut masquer la réalité d’un marché qui repose encore sur un petit nombre de transactions importantes, les acquéreurs africains eux-mêmes se montrant de plus en plus réticents à conclure des opérations à l’étranger.
Les 5 fractures du marché africain des fusions-acquisitions
| Défi | Donnée clé | Implication |
|---|---|---|
| 1. Concentration extrême | 3 transactions ≥ 500 M=8,7 milliards de dollars, soit ~75 % de la valeur totale | Le marché dépend de quelques signatures |
| 2. Chute du volume | –32 % en Afrique contre –16% au niveau mondial | L’Afrique perd deux fois plus de transactions que le marché global |
| 3. Retrait des acquéreurs africains | Valeur sortante : –44%, de 8,3 à 4,7 milliards de dollars | Affaiblit la profondeur, concentre la formation des prix |
| 4. Dépendance aux investisseurs du Golfe | ADNOC Distribution achète Shell Afrique du Sud pour 1 milliard de dollars | Bouée de sauvetage et vulnérabilité géopolitique |
| 5. Faible profondeur du marché | PE: valeur ×3 mais nombre de deals en baisse, de 58 à 46 | Le «missing middle» ne revient pas aux normes |
Source: 2026 M&A Report, BCG.