À première vue, le dernier choc mondial, le conflit au Moyen-Orient et la fermeture du détroit d’Ormuz, aurait dû mettre l’Afrique à genoux. Le continent importe environ 80% de son pétrole et la moitié de ses produits raffinés. Pourtant, l’impact a été plus contenu que prévu.
La Banque Africaine de Développement estimait en mars qu’un conflit de plus de six mois ne retirerait que 0,2 point de croissance à l’Afrique en 2026. Les prix des carburants ont grimpé, mais les pénuries franches ont été rares. C’est le «dividende de résilience» que documente la 11e édition de l’Africa Risk-Reward Index (ARRI), publiée le 22 septembre 2026 par Control Risks et Oxford Economics Africa.
Lire aussi : Liberté d’investissement 2026: les 20 pays africains les mieux classés... et leurs failles
Le rapport le définit comme «la capacité à maintenir les systèmes essentiels en fonctionnement lorsqu’un canal se ferme». Le rapport ne parle pas d’un «canal» au sens littéral, mais de tout circuit unique dont dépend un système essentiel. Un canal, ici, c’est une voie d’approvisionnement (le détroit d’Ormuz pour le pétrole, la mer Noire pour le blé, le Golfe pour les engrais et le soufre), une voie de financement (l’aide occidentale, les marchés internationaux, les bailleurs, le FMI), ou encore une voie commerciale et logistique (un corridor routier, un port, une route d’exportation).
Après le Covid-19, la guerre en Ukraine, le recul de l’aide occidentale et les tarifs américains, les États et les entreprises africains construisent des alternatives plutôt que de rompre leurs liens extérieurs. Pour l’investisseur, la question n’est plus de savoir si l’Afrique est risquée, mais où cette résilience se transforme en devises, en infrastructures et en rendement.
| Rang en 2026 | Pays | Récompense 2026 | Risque 2026 | Ratio récompense/risque | Variation globale 2025-2026 | Rang en 2025 |
|---|---|---|---|---|---|---|
| 1er | Maroc | 5,14 | 4,21 | 1,22 | -0,50 | 1er |
| 2ème | Tanzanie | 6,33 | 5,32 | 1,19 | +0,25 | 5ème |
| 3ème | Ouganda | 6,71 | 5,85 | 1,15 | -0,11 | 4ème |
| 4ème | Côte d’Ivoire | 5,96 | 5,27 | 1,13 | -0,21 | 3ème |
| 5ème | Ghana | 6,01 | 5,42 | 1,11 | +0,72 | 8ème |
| 6ème | Égypte | 6,32 | 5,75 | 1,10 | +0,22 | 6ème |
| 7ème | Maurice | 3,75 | 3,55 | 1,06 | -0,42 | 2ème |
| 8ème | Rwanda | 5,36 | 5,19 | 1,03 | +0,22 | 7ème |
| 9ème | Éthiopie | 7,52 | 7,37 | 1,02 | +0,67 | En dehors du top 10 |
| 10ème | Kenya | 5,47 | 5,65 | 0,97 | +0,31 | 10ème |
Source: Control Risks/Oxford Economics/Africa Analysis.
Le classement 2026: Maroc en tête, Tanzanie et Ouganda en embuscade
En appliquant la méthode ratio récompense/risque aux scores de septembre 2026, le podium des pays au meilleur compromis risque-rendement change par rapport à 2025. Le Maroc reste premier avec un ratio de 1,22 (récompense 5,14 ; risque 4,21), talonné par la Tanzanie (1,19) et l’Ouganda (1,15). La Côte d’Ivoire (1,13) et le Ghana (1,11) complètent le top 5.
Suivent l’Égypte (1,10), Maurice (1,06), le Rwanda (1,03), l’Éthiopie (1,02) et le Kenya (0,97). Le Botswana sort du top 10. Sa récompense chute de 3,63 à 3,31 et son risque monte à 3,82.
Lire aussi : Où investir en Afrique: les 10 pays au meilleur compromis risque-rendement
Le Maroc n’offre pas la plus grosse récompense absolue, l’Éthiopie (7,52) et l’Ouganda (6,71) font mieux, mais le meilleur compromis. Son risque de 4,21 reste le plus bas des dix premiers avec Maurice (3,55). Nuance: le Maroc a vu sa récompense reculer de 0,17 point et son risque augmenter de 0,33 point, soit une variation globale de -0,50. La Tanzanie progresse (+0,25) grâce à une récompense en hausse (+0,14) et un risque en baisse (-0,11). Le Ghana signe la plus forte amélioration globale (+0,72), suivi de l’Éthiopie (+0,67), de la RDC (+0,59) et du Nigeria (+0,59).
Le Nigeria est le cas d’école en matière de réformes douloureuses et dividendes inégaux. La fin des subventions sur les carburants, l’arrêt de la monétisation du déficit et la libéralisation du naira ont réduit les vulnérabilités budgétaires. La croissance hors pétrole a atteint 4,3% au premier trimestre 2026, contre 3,2% pour le secteur pétrolier.
Les réserves brutes sont passées de 40 à 46 milliards de dollars entre fin 2024 et 2025, et les réserves nettes ont gagné 12 milliards de dollars pour atteindre 35 milliards de dollars. Mais le rebond est fragile. Environ 85% des entrées de capitaux en 2025 étaient des flux de portefeuille, l’inflation est remontée à 15,4% en mars, la pauvreté est estimée à 63% et 27 millions de personnes ont été confrontées à l’insécurité alimentaire fin 2025. La discipline tiendra-t-elle jusqu’à l’élection de 2027 ?
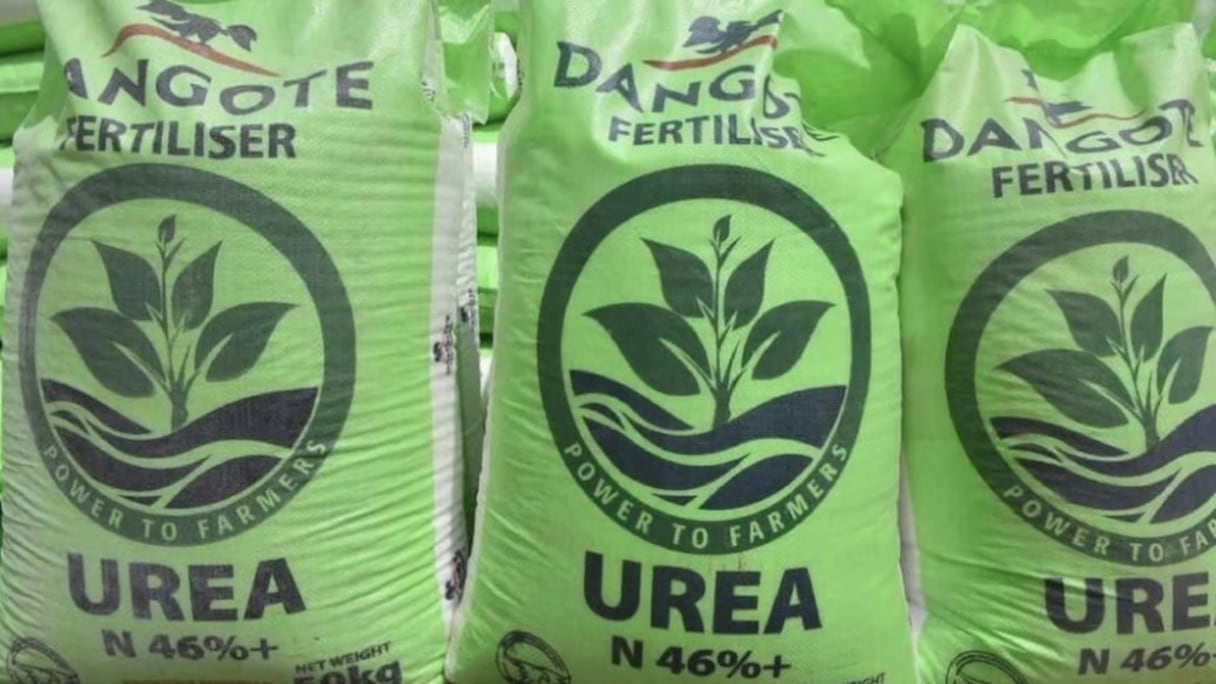


Depuis 2020, la production nigériane d’urée a été multipliée par quatre grâce à des investissements majeurs ; cette offre domestique a fourni aux agriculteurs africains une source substantielle d’engrais lorsque la fermeture du détroit d’Ormuz a perturbé les marchés mondiaux. De son côté, l’Éthiopie a lancé un mégaprojet d’engrais en partenariat avec Dangote Group, destiné à réduire sa dépendance aux importations.
L’Afrique du Sud engrange les bénéfices d’une stabilisation lente. Le rand s’est apprécié de 17% depuis ses plus bas d’avril 2025 et les rendements des obligations à dix ans ont chuté de 290 points de base. Le pays a atteint un an sans délestage national en mai.
La participation privée dans le fret ferroviaire et les ports commence à desserrer un carcan de plus d’une décennie. Mais la transmission électrique reste limitée, les municipalités sont faibles et la succession à l’ANC pourrait ralentir les réformes.
L’Égypte illustre une résilience plus coûteuse. Le conflit au Moyen-Orient a fait chuter la livre de 12% face au dollar en un mois, provoqué plus de cinq milliards de dollars de ventes d’instruments de dette à court terme et forcé une hausse des prix des carburants de près de 20%.
Le pays a absorbé le choc sans retomber dans les pénuries de devises de 2022-2024, grâce notamment à l’accord Ras El-Hekma de 35 milliards de dollars avec les Émirats, qui a catalysé un programme du FMI élargi. La dépendance au soutien extérieur reste néanmoins entière.
Le Maroc et le Kenya offrent des profils de largeur économique soulignés par Control Risks et Oxford Economics Africa. Le Maroc a enregistré une croissance d’environ 4,9% en 2025, sa meilleure en une décennie, avec une inflation à 0,8% et un déficit budgétaire ramené à 3,5% du PIB. Sa note souveraine est revenue en catégorie investment grade. Le Kenya projette une croissance de 4,5% en 2026, mais sa dette publique doit atteindre 70,7% du PIB et son déficit fiscal 6,1%. Hub diversifié, il manque de marge budgétaire.
Top 5 des plus fortes améliorations globales 2025-2026
| Rang | Pays | Variation globale |
|---|---|---|
| 1 | Ghana | +0,72 |
| 2 | Éthiopie | +0,67 |
| 3 | RDC | +0,59 |
| 4 | Nigéria | +0,59 |
| 5 | Zimbabwe | +0,39 |
Source: Control Risks/Oxford Economics/Africa Analysis.
Le vrai dividende
La résilience vient d’abord de la production locale. La raffinerie Dangote, au Nigeria, a atteint sa capacité de 650 000 barils par jour au moment où les approvisionnements du Golfe et d’Europe se tendaient. Les exportations nigérianes de produits pétroliers ont plus que doublé en un mois, et la Côte d’Ivoire, le Cameroun, la Tanzanie et l’Afrique du Sud ont reçu des volumes inhabituels d’essence intra-régionale. L’Angola veut doubler la capacité de Cabinda, et l’Afrique de l’Est relance des projets de raffineries pour le Kenya, la Tanzanie et l’Ouganda.
L’agriculture suit. La production nigériane d’urée a quadruplé depuis 2020. L’Éthiopie a lancé un mégaprojet d’engrais avec Dangote. Le marocain OCP diversifie ses sources de soufre. L’Union africaine vise, dans sa stratégie 2026-2035, une hausse de 45% de la production agrifood, une réduction de 50% des pertes post-récolte et 100 milliards de dollars d’investissements.
Mais les corridors physiques restent un goulot. Les blocages sur la route Dakar-Bamako perturbent carburants et vivres, tandis que les corridors Lamu-Addis-Abeba et Dar es Salaam offrent des alternatives.
Le financement est l’autre front. L’Afrique dispose d’une base de capital domestique supérieure à 4.000 milliards de dollars: 2.100 milliards dans les banques commerciales, 613 milliards dans les pensions, 441 milliards dans l’assurance, 276 milliards dans les banques publiques de développement, 164 milliards dans les fonds souverains, 438 milliards de réserves de change et 80 milliards d’or.
Lire aussi : Nigeria: des centaines de millions de dollars détournés et blanchis dans l’immobilier aux Etats-Unis
Le problème n’est plus l’absence d’argent, mais son déploiement. Au Nigeria, l’industrie des pensions est passée à 22,7 milliards de dollars à mi-2026, mais seulement 1,3% des actifs sont investis dans les fonds d’infrastructure et les obligations d’infrastructure d’entreprise.
«Seule une fraction des 4.000 milliards de dollars peut être mobilisée, mais un petit basculement des pensions et assurances pourrait déjà libérer 50 à 100 milliards de dollars vers des actifs productifs», souligne le rapport.
La dette reste le test le plus dur. Environ 40% des pays africains sont en situation de surendettement ou à haut risque. Pourtant, les notations s’améliorent.
Depuis 2024, les relèvements de notation dépassent les dégradations de notation (17 contre -12 en 2024, 17 contre -10 en 2025, 6 contre -3 en 2026). Le Ghana et la Zambie montrent qu’une restructuration bien menée peut créer de l’espace d’investissement.
La Côte d’Ivoire, relevée fin 2025, devrait croître de 5,5% en 2026. Mais le Sénégal (dette cachée sous-déclarée au FMI) et le Kenya (taxes titrisées sous-déclarées) rappellent que l’opacité peut dissuader les investisseurs.
Les maillons faibles du dividende de résilience
| Pays | Situation décrite dans le rapport |
|---|---|
| Mozambique | Déficits courants élevés, dette externe lourde, réserves en baisse ; dévaluation de plus en plus probable ; contrôles des flux de change qui intensifient les pénuries ; sécurité et projets GNL retardés. |
| Malawi | Coupes dans le financement extérieur, dette publique insoutenable, réserves épuisées ; kwacha surévalué ; risque de dévaluation désordonnée et inflation proche de 40% fin 2026. |
| Botswana | Institutions solides, mais contractions économiques et faiblesse du diamant ; dépendance aux exportations de diamants ; concurrence des pierres de laboratoire ; sort du top 10. |
Source: Control Risks/Oxford Economics/Africa Analysis.
Tous les pays ne profitent pas du dividende. Le Mozambique masque des déficits courants élevés, une dette externe lourde et des réserves en baisse ; une dévaluation est de plus en plus probable. Le Malawi est plus fragile encore. Le kwacha, la monnaie locale, est surévalué, l’inflation pourrait approcher 40% fin 2026. Le Botswana, malgré ses institutions solides, subit la faiblesse du diamant et la concurrence des pierres de laboratoire.
Les maillons faibles
Trois tests décideront si ce dividende durera. Le premier: transformer le cycle de l’IA et des data centres en capacité opérationnelle. La demande électrique pourrait passer de 0,4 GW aujourd’hui à 1,5-2,2 GW en 2030 ; l’Afrique du Sud, le Kenya, l’Égypte, le Maroc et le Nigeria sont les mieux placés.
Le deuxième: naviguer un système commercial fragmenté, avec l’AGOA qui court jusqu’en décembre 2026 et le mécanisme d’ajustement carbone aux frontières européen qui durcit les exigences. Le troisième: absorber la volatilité climatique sans mesures budgétaires brutales.
«L’Afrique ne peut pas choisir son prochain choc, mais les investisseurs peuvent choisir leurs marchés avec plus de précision», conclut le rapport. En 2026, le meilleur compromis risque-rendement ne se lit plus seulement dans un ratio.
Il se lit dans la capacité d’un pays à produire localement, à mobiliser son épargne, à tenir sa dette et à garder ses systèmes essentiels en marche. Le Maroc, la Tanzanie, l’Ouganda, la Côte d’Ivoire et le Ghana montrent la voie. Les autres (Mozambique, Malawi, Botswana) rappellent le prix de l’attente.
Trois tests qui décideront de la durabilité du dividende
| Test | Enjeu | Repères cités |
|---|---|---|
| IA et data centres | Transformer le cycle en capacité opérationnelle et préparer les marchés du travail | Demande électrique de 0,4 GW aujourd’hui à 1,5-2,2 GW en 2030 ; Afrique du Sud, Kenya, Égypte, Maroc, Nigéria. |
| Commerce fragmenté | Naviguer l’AGOA, le mécanisme d’ajustement carbone aux frontières et les exigences de déforestation/diligence | AGOA jusqu’en décembre 2026 ; règles européennes plus exigeantes. |
| Volatilité climatique | Maintenir les systèmes essentiels après sécheresse ou inondation, sans mesures budgétaires brutales | Électricité diversifiée et infrastructures récupérables. |
Source: Control Risks/Oxford Economics/Africa Analysis.
