Le Fertilizer Crisis Response Bulletin n°30, en français Bulletin sur la gestion de la crise des engrais n°30 publié le 22 septembre 2026 par le Centre international de développement des engrais (IFDC), AfricaFertilizer et Sustain Africa, pose une équation qui mérite que l’on y prête attention: «la prochaine crise des engrais est inévitable. Quant à savoir si elle se transformera en crise alimentaire, cela dépendra des investissements que nous réalisons aujourd’hui.»
Pour l’Afrique, cette équation se joue entre le détroit d’Ormuz, Bab al-Mandeb, les prix de l’urée nord-africaine et nigériane, et des décisions déjà prises dans les fermes du Ghana, du Kenya et du Maroc.
Lire aussi : Où investir en Afrique en 2026: ces 10 pays affichent les meilleurs compromis risque-rendement
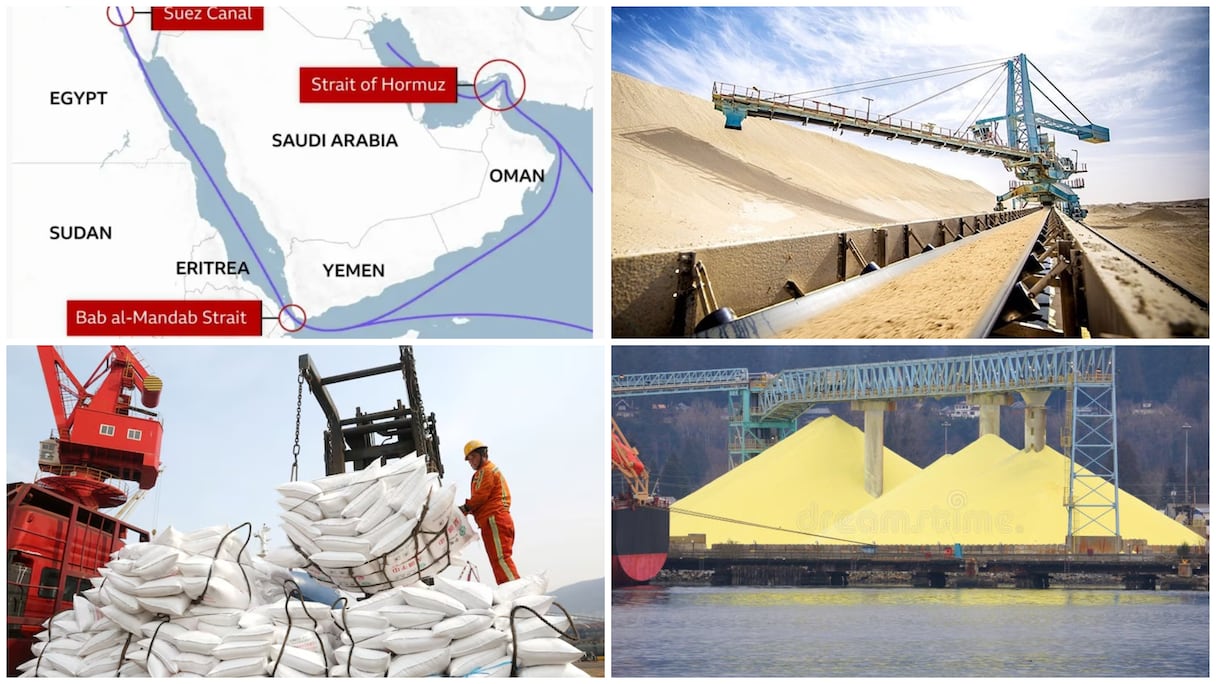
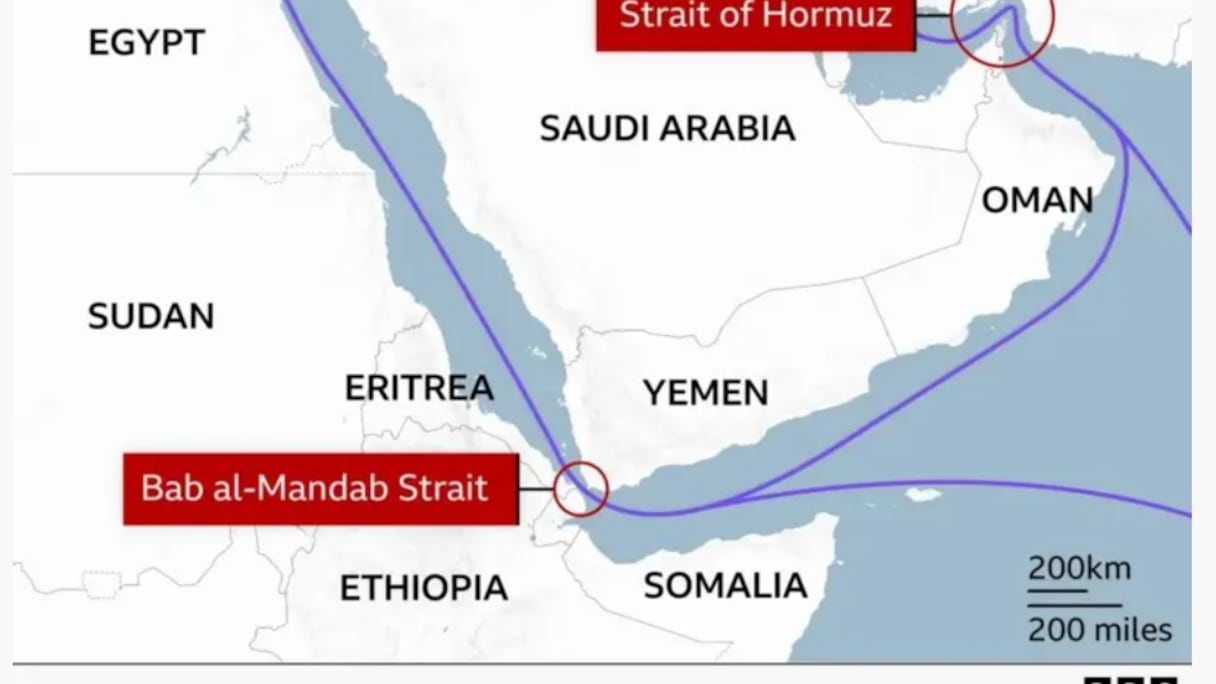
Le bulletin rappelle d’abord un fait: le suivi des échanges commerciaux dans le détroit d’Ormuz, tableau de bord développé par l’Organisation mondiale du commerce et AXSMarine, montre que les expéditions d’engrais sortant par Ormuz restent «pratiquement au point mort». Autrement dit, le premier goulet d’étranglement de la crise des intrants n’est pas résolu.
Puis, le 14 septembre, les forces houthies annoncent la capture des îles Greater and Lesser Hanish, dans le sud de la mer Rouge, après celle du port de Mokha et de l’île de Perim.
Le verrou principal n’est pas remplacé, il est doublé. Bab al-Mandeb, qui relie la mer Rouge au golfe d’Aden, devient un point de fragilité supplémentaire. Le verrou principal, c’est le détroit d’Ormuz. On pourrait croire que le trafic va se reporter sur l’autre route, la mer Rouge via Bab al-Mandeb. Mais ce n’est pas ce qui se passe. La route de contournement devient elle-même un second point de blocage.
Prix et signaux du marché des engrais
| Produit / marché | Prix ou évolution citée | Signal |
|---|---|---|
| Urée granulaire Moyen-Orient | 470-480 $/t FOB | Repère d’un marché encore sous contrainte logistique. |
| Urée nord-africaine | 518-550 $/t FOB* | L’Afrique du Nord reste un repère de prix, mais exposée aux logistiques, au soufre et aux prix mondiaux. |
| Urée nigériane | Environ 492 $/t FOB | Le Nigeria est un repère de prix, avec une position distincte mais exposée aux mêmes risques. |
| DAP indien | 895-915 $/t CFR**, importations janvier-juillet environ 23% inférieures à 2025 | Les phosphates restent tendus et coûteux. |
| MOP Brésil / Asie du Sud-Est | 350-360 $/t CFR | Marché plus mou : stocks confortables et demande atone pèsent sur les prix. |
| Azote | Retour vers les niveaux d’avant-guerre; urée et ammoniac en baisse depuis les sommets | Détente partielle, mais pas uniforme. |
| Commerce mondial des engrais | Baisse de 20-25% entre janvier et avril 2026 par rapport à 2025, selon la FAO | Marché très sensible au transit par Ormuz. |
| Exportations mondiales azote et phosphate | Baisse d’environ 9% | Des fournisseurs hors du Golfe compensent une partie du manque. |
| Soufre | Prix plus que doublés depuis le début de l’année | Nouveau goulot majeur; facture marocaine des importations de soufre à 20,2 milliards de dirhams sur les huit premiers mois de 2026, en hausse de 12,3 milliards par rapport à 2025. |
Source: Centre international de développement des engrais (IFDC
*Le prix FOB (Free On Board) inclut les coûts jusqu’à la mise à bord au port de départ. L’acheteur paie ensuite le transport principal (fret) et l’assurance.
**Le prix CFR (Cost and Freight) inclut, en plus du FOB, le fret maritime jusqu’au port de destination. L’acheteur ne paie que l’assurance et les coûts à l’arrivée.
Au lieu d’un goulot d’étranglement, il y en a deux. Le premier reste fermé ou quasi fermé; le second se durcit à son tour. Le commerce et la logistique ne disposent pas d’une alternative fluide. Ils subissent une incertitude additionnelle.
Pour l’Afrique, cela veut dire que les flux d’engrais et les échanges dépendants de ces passages n’ont pas de porte de sortie fiable. La crise ne se déplace pas. Elle s’élargit. Le risque n’est pas remplacé, il est cumulé.
Cela signifie également que les routes maritimes qui commandent une partie des flux d’engrais et de produits alimentaires sont un facteur de risque direct pour les pays africains importateurs et pour les agriculteurs qui dépendent d’intrants achetés longtemps à l’avance.
Le choc silencieux dans les fermes africaines
L’enquête de l’Agricultural Market Information System citée par le bulletin distingue le choc de prix du choc physique. Les agriculteurs qui avaient sécurisé leurs engrais ont tenu; ceux qui ont retardé leurs achats en espérant une baisse ont subi la hausse. «Les agriculteurs qui s’étaient procuré des engrais à l’avance disposaient de stocks suffisants. En revanche, ceux qui avaient reporté leurs achats dans l’espoir d’une baisse des prix devaient faire face à des coûts plus élevés.» La nuance est importante. La crise n’a pas d’abord été une pénurie généralisée, mais une onde de prix qui a frappé les moins préparés.
C’est l’African Plant Nutrition Institute qui apporte plus de précisions. Une étude comparative 2026 couvrant le Ghana, le Kenya et le Maroc conclut que «le coût des engrais a été identifié comme le principal obstacle à court terme.»
Les producteurs déclarent réduire les quantités appliquées, retarder les achats et ajuster leurs décisions de production. Certains réduisent la surface cultivée ou se tournent vers des cultures exigeant moins d’intrants.
Lire aussi : Déficit budgétaire, baisse des réserves de change, endettement public: le FMI alerte, l’Algérie feint d’ignorer
Quand les agriculteurs priorisent l’azote et réduisent le phosphate et la potasse, la récolte immédiate peut tenir, mais le sol perd progressivement de son potentiel. Le bulletin le dit sans détour: «une réduction durable de l’utilisation d’engrais pourrait, à terme, avoir des répercussions sur la fertilité des sols et le potentiel de production.»
Le moment est crucial: les effets d’un choc d’intrants n’apparaissent pas à la hausse des prix. Ils surgissent des mois plus tard, après les semis, quand les taux d’application ont baissé, que les cultures ont changé et que les achats ont été reportés.
Contraintes et décisions paysannes en Afrique
| Pays / sous-région | Donnée citée | Décisions ou risques |
|---|---|---|
| Ghana, Kenya, Maroc | Étude comparative 2026 de l’APNI: le coût des engrais est le principal obstacle à court terme. | Réduction des quantités appliquées, report des achats, ajustement des décisions de production, réduction de la surface cultivée ou passage à des cultures moins exigeantes en intrants. |
| Ghana, Kenya, Maroc | Priorité donnée à l’azote, réduction du phosphate et de la potasse. | La récolte immédiate peut tenir, mais le sol perd progressivement de son potentiel; une réduction durable pourrait affecter la fertilité et le potentiel de production. |
| Nigeria | Urée nigériane autour de 492 $/t FOB. | Repère de prix, mais exposition aux logistiques, aux coûts du soufre et aux prix mondiaux. |
| Afrique du Nord / Maroc | Urée nord-africaine entre 518 et 550 $/t FOB; OCP confronté à «un marché du soufre particulièrement tendu», selon un communiqué de mai 2026; facture des importations de soufre à 20,2 milliards de dirhams sur huit mois, +12,3 milliards sur un an. | Même exposition logistique, avec un risque spécifique sur le soufre qui pèse directement sur la chaîne des phosphates. |
Source: Centre international de développement des engrais (IFDC)
Les prix du souffre doublent
L’urée granulaire du Moyen-Orient est autour de 470-480 dollars par tonne FOB; l’urée nord-africaine autour de 518-550 dollars/t FOB; l’urée nigériane autour de 492 dollars/t FOB. Le DAP indien est à 895-915 dollars/t CFR, avec des importations janvier-juillet environ 23% inférieures à la même période de 2025.
La potasse est plus molle: la MOP brésilienne et celle d’Asie du Sud-Est se situent à 350-360 dollars/t CFR, dans un marché où des stocks confortables et une demande atone pèsent sur les prix.
L’International Food Policy Research Institute (IFPRI) signale que l’azote revient vers ses niveaux d’avant-guerre, avec des prix d’urée et d’ammoniac en baisse tandis que les phosphates restent tendus et coûteux. Les exportations mondiales d’azote et de phosphate ont reculé d’environ 9%, même si des fournisseurs hors du Golfe compensent une partie du manque.
Le soufre est devenu un autre goulot majeur, avec des prix qui ont plus que doublé depuis le début de l’année. Pour l’Afrique, ces écarts racontent une fragmentation: le Nigeria et l’Afrique du Nord, notamment l’OCP au Maroc, ont des positions différentes, mais tous deux restent exposés aux logistiques, aux coûts du soufre et aux prix mondiaux.
Rappelons que la facture des importations de soufre du Maroc (principalement pour l’OCP) s’élevait à 20,2 milliards de dirhams sur les huit premiers mois de 2026, selon l’Office des changes. Par rapport à la même période en 2025, cette facture a augmenté de 12,3 milliards de dirhams, reflétant la forte hausse des prix et/ou des volumes.
Déjà, un communiqué d’OCP de mai 2026 soulignait «un marché du soufre particulièrement tendu, avec une forte hausse des prix liée au resserrement de l’offre disponible et aux inquiétudes croissantes concernant la continuité des approvisionnements.»
Lire aussi : Le déficit commercial du Maroc bondit de 26,5%: ce qui creuse la facture
C’est le lieu de retenir une date: le 21 septembre, l’International Research Institute for Climate and Society rapporte qu’El Niño s’intensifie, les 22 modèles de prévision indiquant un renforcement jusqu’à l’hiver 2026/27. Le Programme alimentaire mondial estime qu’El Niño pourrait pousser 49 millions de personnes supplémentaires dans l’insécurité alimentaire aiguë d’ici fin 2027.
Ajoutons les chiffres de la FAO: la facture mondiale des importations alimentaires a atteint un record de 2,22 billions de dollars en 2025, en hausse de 7,9%; l’indice FAO des prix alimentaires a moyenné 133,3 points en août, +1,9% sur un mois et +2,5% sur un an; l’indice des céréales a progressé de 2,2%, le maïs de 2,5%.
La FAO documente aussi une baisse de 20-25% des volumes mondiaux de commerce d’engrais entre janvier et avril 2026 par rapport à 2025, et prévient que le marché reste très sensible aux développements affectant le transit par le détroit d’Ormuz.
Pour l’Afrique, ces données ne sont pas une prévision lointaine: elles pèsent sur des pays importateurs et sur des agriculteurs qui décident déjà quoi planter.
Soulignons que la 81e Assemblée générale des Nations unies et la Climate Week NYC 2026 ont placé au centre sécurité alimentaire, santé des sols, accès aux engrais et résilience. Le 20 septembre, un side event soutenu par l’IFDC et le Centre international d’amélioration du maïs et du blé (CIMMYT) a réuni gouvernements, secteur privé, agences onusiennes et recherche, avec un focus particulier sur El Niño.
Lire aussi : L’ONU prévoit un El Niño «de très forte intensité» ces cinq prochains mois
Le Programme alimentaire mondial (PAM) rapporte que 266 millions de personnes sont confrontées à une faim aiguë et que 2,69 milliards ne peuvent s’offrir une alimentation saine. La FAO sera incluse dans la 2e réunion ministérielle de la Coalition de Rome sur l’accès aux engrais et la sécurité alimentaire, le 24 septembre.
Le bulletin prévient: la crise des engrais n’est plus seulement une question de prix des matières premières ou de routes maritimes. Elle est de plus en plus une question de capacité des systèmes alimentaires à maintenir la production lorsque disruptions géopolitiques, chocs climatiques et coûts élevés des intrants surviennent simultanément.
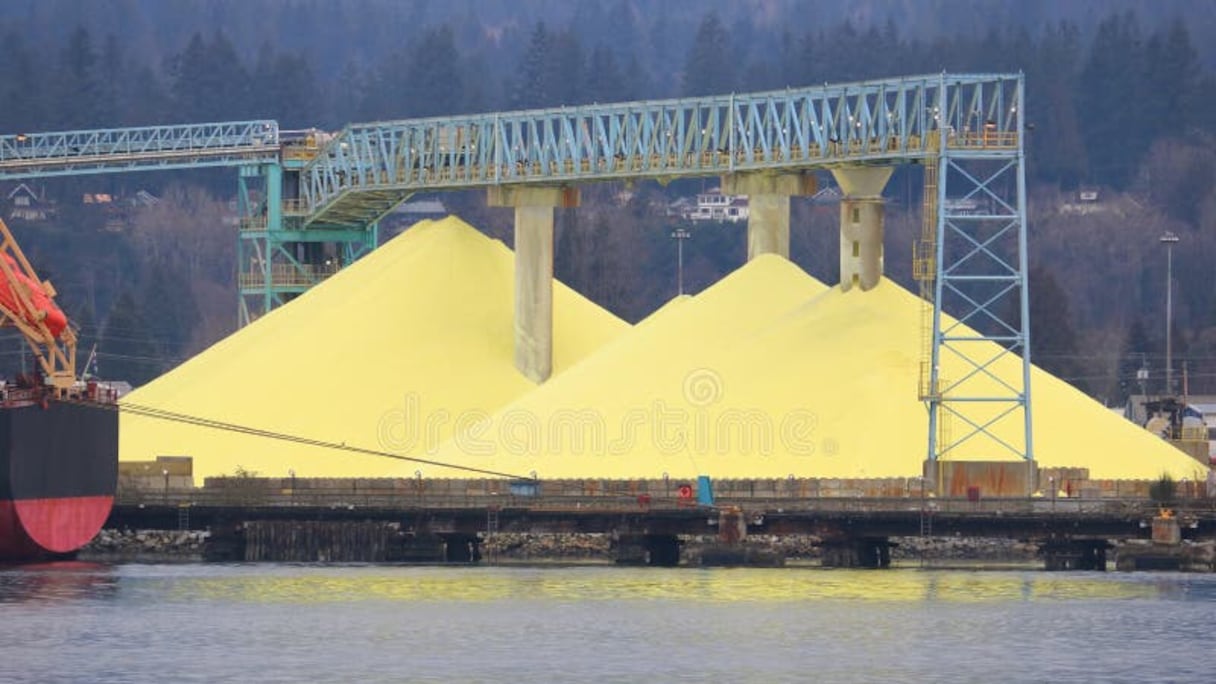


Le soufre, nouveau goulot majeur: prix plus que doublés depuis le début de l’année, et facture marocaine des importations à 20,2 milliards de dirhams sur huit mois, en hausse de 12,3 milliards par rapport à 2025.
La prochaine récolte dira la vérité
A l’échelle mondiale, la FAO continue de prévoir que la récolte céréalière de 2026 devrait atteindre environ 2,98 milliards de tonnes. C’est un niveau historique. Il s’agit de la deuxième plus grande récolte jamais enregistrée. La FAO maintient cette prévision malgré la perturbation du détroit d’Ormuz, la pression autour de Bab al-Mandeb et l’intensification d’El Niño. Autrement dit, au niveau global, la FAO ne prévoit pas une pénurie universelle de céréales. La production mondiale reste élevée, soutenue par des stocks mondiaux substantiels.
Mais cela ne dit pas que la faim va disparaître, ni que les prix vont baisser, ni que les pays africains seront protégés. Le bulletin ajoute: «mais les réserves mondiales n’éliminent pas les risques auxquels sont confrontés les agriculteurs individuels et les pays dépendants des importations.»
Autrement dit, un stock mondial élevé ne garantit pas que le céréalier du Ghana, du Kenya ou du Maroc aura accès à des engrais abordables, ni que les pays importateurs trouveront des céréales à un prix supportable.
La production peut être record au niveau mondial et, en même temps, les prix alimentaires rester sous pression. L’indice FAO des prix alimentaires a augmenté de 1,9% en août par rapport à juillet, l’indice des céréales de 2,2%, et le maïs de 2,5%, en partie à cause des perturbations de transport liées au détroit d’Ormuz. Les signaux les plus importants ne sont donc pas seulement dans les stocks mondiaux. Ils sont au niveau des fermes.
Lire aussi : Import-export: la balance commerciale, révélatrice des stratégies et des fragilités de ces 10 pays africains
Les décisions déjà prises, à savoir acheter, appliquer, planter, laisser de côté, façonneront la production avant que la récolte ne soit mesurée. Pour les politiques, la tâche consiste à protéger les agriculteurs des chocs qui les dépassent.
Le bulletin du Centre international de développement des engrais (IFDC) énumère les leviers: diversifier l’approvisionnement en engrais, renforcer l’intelligence de marché, améliorer l’efficacité d’utilisation des nutriments, protéger la santé des sols et garantir l’accès des agriculteurs aux nutriments au moment où ils en ont besoin.
Ainsi, plusieurs profils se détachent. Le Ghana, le Kenya et le Maroc apparaissent comme les cas documentés d’une adaptation forcée, où l’abordabilité des engrais est la contrainte immédiate. Le Nigeria et l’Afrique du Nord sont des repères de prix, avec une urée nigériane à environ 492 dollars/t FOB et une urée nord-africaine entre 518 et 550 dollars/t FOB. La sous-région de la mer Rouge et du golfe d’Aden, déjà sous pression autour de Bab al-Mandeb, devient un point de vulnérabilité logistique.
Ni héros ni victimes abstraites: des agriculteurs réduisent, retardent, remplacent. Des pays qui subissent des prix qu’ils ne fixent pas. Des institutions qui discutent à New York pendant que les sols attendent. L’IFDC insiste sur le fait que «les décisions prises aujourd’hui détermineront l’issue de la prochaine récolte.»
En Afrique, cette phrase n’est pas une formule. C’est déjà une réalité dans les champs du Ghana, du Kenya et du Maroc, et un risque pour tous les pays importateurs d’intrants. La prochaine récolte dira si ces ajustements ont protégé la fertilité ou l’ont sacrifiée.
