La Banque des règlements internationaux (BIS), surnommée la «banque des banques centrales», a publié lundi 14 septembre 2026 un document intitulé «International credit to Africa». Ce n’est pas un rapport de plus sur la dette africaine. C’est une radiographie d’un demi-siècle de financement extérieur, avec une conclusion qui dérange: l’Afrique subsaharienne, représentée ici par 45 pays*, est devenue un terrain de jeu stratégique pour les banques chinoises, les marchés obligataires et les investisseurs en quête de rendement, mais elle reste exposée à une double vulnérabilité, la concentration des prêteurs et la domination du dollar.
Lire aussi : Voici comment se sont comportées les principales monnaies africaines depuis janvier 2026 face au dollar américain
Le document rappelle d’abord une évidence démographique qui change tout: «la population en âge de travailler en Afrique a déjà dépassé celle de l’Amérique du Nord et de l’Europe occidentale», et elle doit dépasser celle de la Chine dans la prochaine décennie, puis celle de l’Inde dans 30 ans. Une projection qui, couplée à un crédit intérieur encore immature, fait du crédit international un levier central pour financer l’investissement.
Les pays qui s’imposent, les dépendances qui s’installent
| Pays / groupe | Ce que dit la Banque des règlements internationaux (BIS) | Instrument principal | Monnaie / devise | Enjeu ou risque |
|---|---|---|---|---|
| Angola | A reçu le plus d’engagements BRI: 19 milliards de dollars, «liées en grande partie aux infrastructures pétrolières». Énergie et transport ont été les principaux domaines financés par la BRI jusqu’en 2019. | Prêts BRI, prêts bancaires transfrontaliers | Dollar (80–90 % des prêts BRI) | Ralentissement BRI après 2020 ; inquiétudes sur la soutenabilité de la dette et les faibles rendements. |
| Nigeria | A rejoint l’Afrique du Sud et le Liberia parmi les principaux emprunteurs transfrontaliers. A émis des eurobonds dès 2011 après un accord du Club de Paris. Engagements BRI plus modestes, mais d’autres banques ont continué à prêter. | Prêts transfrontaliers, eurobonds | Dollar | Diversification des créanciers ; dépendance aux marchés obligataires. |
| Maurice | A rejoint le Nigeria, l’Angola, l’Afrique du Sud et le Liberia parmi les principaux emprunteurs dans les prêts bancaires transfrontaliers. | Prêts bancaires transfrontaliers | Non précisé | Émergence comme emprunteur significatif. |
| Afrique du Sud | Principal emprunteur historique. «L’exemple le plus marquant de la capacité à surmonter le péché originel». Les obligations en rand ne représentent que 4% de ses émissions internationales, mais les investisseurs étrangers achètent massivement des obligations domestiques: environ la moitié des obligations détenues par des non-résidents, jusqu’à 80% pour les obligations publiques. | Obligations domestiques et internationales, prêts transfrontaliers | Rand | Le risque de change se déplace de l’emprunteur vers l’investisseur ; volatilité possible des investisseurs étrangers. |
| Liberia | Cité comme l’un des principaux emprunteurs dans les prêts bancaires transfrontaliers, aux côtés de l’Afrique du Sud. | Prêts bancaires transfrontaliers | Non précisé | Concentration possible des créanciers. |
| Éthiopie | Engagements BRI relativement importants. Figure parmi les pays où l’on observe potentiellement un désinvestissement des banques non chinoises: «quelques pays se situent en dessous de la ligne des 45 degrés». Les clauses restrictives des prêts BRI pourraient décourager d’autres prêteurs. | Prêts BRI, prêts bancaires transfrontaliers | Dollar | Réduction de la diversification des créanciers ; clauses restrictives. |
| Kenya | Cas notable d’usage du renminbi: des prêts initialement en dollars ont été convertis en renminbi pour réduire le coût du service de la dette. Les investisseurs internationaux ont aussi progressé sur son marché domestique. | Prêts transfrontaliers, obligations domestiques | Renminbi, dollar | Exception dans un paysage dominé par le dollar ; risque de change. |
| Ghana | A rejoint l’Afrique du Sud en émettant des obligations à grande échelle. Les investisseurs internationaux ont fait des incursions sur son marché domestique. | Obligations internationales et domestiques | Dollar | Base d’investisseurs élargie, mais sensible aux conditions financières mondiales. |
| Côte d’Ivoire | A rejoint l’Afrique du Sud en émettant des obligations à grande échelle. A achevé son programme d’allégement en 2012, créant un espace fiscal pour des financements non concessionnels. Émet une partie de ses obligations internationales en euros. | Obligations internationales, prêts transfrontaliers | Euro, dollar | Liens historiques et économiques avec l’Europe ; dépendance aux investisseurs étrangers. |
| Sénégal, Bénin, Togo | Membres de la zone franc d’Afrique de l’Ouest. Utilisent l’euro pour une partie de leurs emprunts bancaires transfrontaliers et de leurs obligations internationales, en raison de leur ancrage à l’euro et de leurs liens avec la France et les banques françaises. | Prêts transfrontaliers, obligations internationales | Euro | Dépendance à l’euro ; concentration sur quelques prêteurs européens. |
| Zambie | Les investisseurs internationaux ont progressé sur son marché domestique de titres. | Obligations domestiques | Non précisé | Exposition aux mouvements des investisseurs étrangers. |
Source: Banque des règlements internationaux (BIS).
La BIS note que le crédit intérieur reste la principale source de financement, mais que son ratio au PIB recule, tandis que le crédit international, lui, monte en part du PIB. Un basculement qui n’est pas sans risque: risque de change, surendettement, ou encore alimentation de booms de crédit domestiques.
Les pays qui sortent du lot
La BIS identifie des trajectoires nationales distinctes. Dans les prêts bancaires transfrontaliers, «le Nigeria, l’Angola et l’île Maurice ont rejoint l’Afrique du Sud et le Liberia parmi les principaux emprunteurs».
Autrement dit, l’Afrique du Sud n’est plus la seule porte d’entrée du crédit bancaire international. Dans les obligations internationales, «le Nigeria, l’Angola, le Ghana, la Côte d’Ivoire et d’autres pays ont emboîté le pas à l’Afrique du Sud en émettant des obligations à grande échelle». Ces pays ne sont pas seulement des emprunteurs: ils deviennent des émetteurs, donc des acteurs visibles sur les marchés.
L’Angola mérite une mention particulière. Le document indique qu’il a reçu le plus d’engagements dans le cadre de l’initiative Belt and Road Initiative (BRI) ou initiative «La Ceinture et la Route», à hauteur de 19 milliards de dollars, «liées en grande partie aux infrastructures pétrolières».
C’est le symbole d’une logique sectorielle: énergie et transport ont été les principaux domaines financés par la Belt and Road Initiative (BRI) jusqu’en 2019. Mais la BIS précise que le rythme des nouveaux investissements BRI a fortement ralenti après 2020, en raison des inquiétudes sur la soutenabilité de la dette et des faibles rendements, auxquelles s’ajoutent les difficultés des banques chinoises liées à l’immobilier domestique.
Lire aussi : Import-export: la balance commerciale, révélatrice des stratégies et des fragilités de ces 10 pays africains
L’Éthiopie illustre un autre cas de figure. Elle figure parmi les pays où les engagements BRI ont été relativement importants, et où l’on observe potentiellement un désinvestissement des banques non chinoises: «quelques pays se situent en dessous de la ligne des 45 degrés, ce qui reflète un désengagement potentiel des banques non chinoises».
En clair, l’arrivée massive de prêts chinois peut décourager d’autres prêteurs, notamment à cause de clauses restrictives, telles que l’interdiction de participer à d’autres accords de restructuration collective, des contrôles sur les garanties ou des dettes exigibles. Le risque n’est pas théorique: il peut réduire la diversification des créanciers.
À l’inverse, le Nigeria et l’Afrique du Sud apparaissent comme des cas où les engagements BRI sont plus modestes, mais où d’autres banques ont continué à prêter. La BIS observe que, pour la plupart des pays, la croissance totale des prêts transfrontaliers dépasse celle des engagements BRI, ce qui signifie que des banques non chinoises ont également augmenté leurs prêts. C’est une nuance importante: la Chine n’a pas remplacé tout le monde, elle a modifié la hiérarchie.
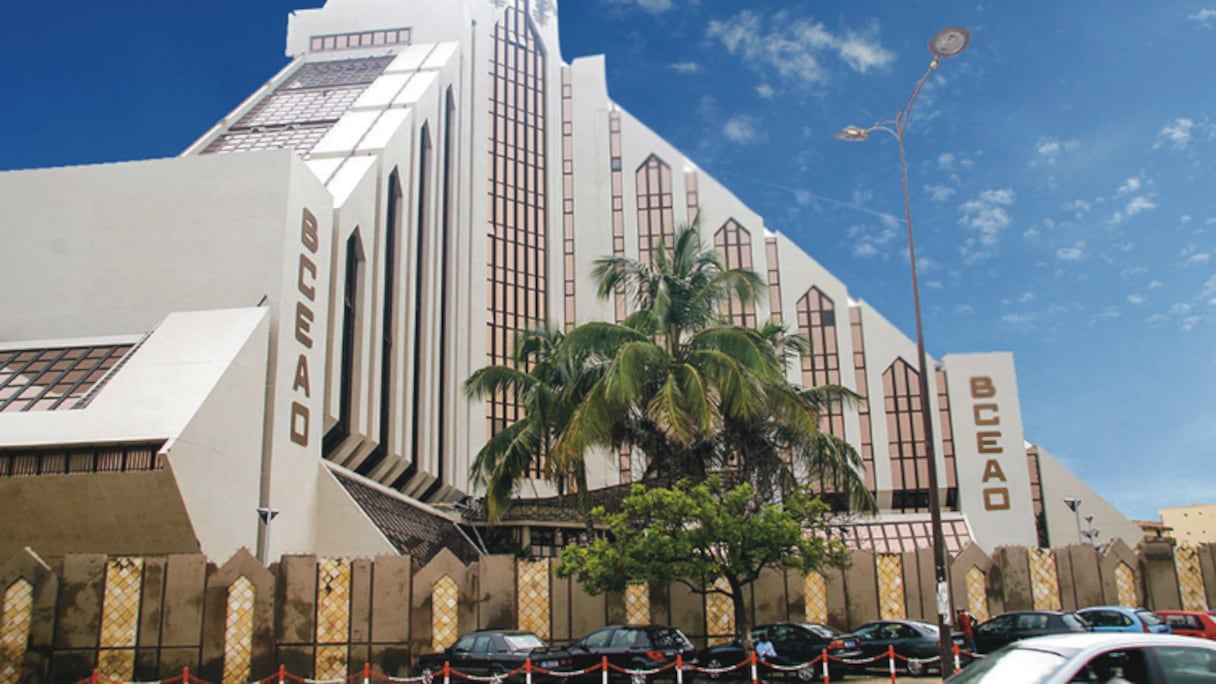


Bceao (banque centrale des Etats de l'Afrique de l'ouest): la Côte d’Ivoire, le Sénégal, le Bénin et le Togo utilisent l’euro pour une partie de leurs emprunts transfrontaliers et de leurs obligations internationales. Ce recours à la monnaie unique européenne s’explique principalement par leur ancrage à l’euro, leurs liens historiques avec la France et leurs relations persistantes avec les banques françaises. Pour ces pays, l’euro joue un rôle important dans les prêts bancaires transfrontaliers, alors que la plupart des autres pays africains empruntent principalement en dollars. En outre, certaines de ces économies, comme la Côte d’Ivoire, le Sénégal et le Bénin, émettent également une partie de leurs obligations internationales en euros, tirant parti de leurs liens historiques et économiques avec l’Europe. Ce cas de figure illustre une exception dans un paysage africain largement dominé par le dollar, mais il reste circonscrit à quelques économies de la zone franc.. DR
La Chine, premier prêteur, mais pas en renminbi
Le document est catégorique: «les banques chinoises se sont imposées comme des bailleurs de fonds majeurs dans le cadre de l’initiative «La Ceinture et la Route»». Entre 2015, date à laquelle la Chine commence à déclarer aux statistiques bancaires de la BIS, et 2020, les encours de prêts des banques chinoises atteignent un tiers du total des prêts transfrontaliers à l’Afrique.
La Chine devient ainsi le plus grand système bancaire prêteur. Fin 2025, les banques chinoises prêtent à plus de 40 pays africains, sont le prêteur principal de 24 d’entre eux et représentent plus de 50% du total pour 15 pays. À titre de comparaison, les banques françaises, deuxième système prêteur, ne sont le prêteur principal que de neuf pays.
Mais la BIS souligne une limite stratégique majeure: «l’utilisation du renminbi (nom officiel de la monnaie de la République populaire de Chine) est restée limitée, la plupart des crédits internationaux étant toujours libellés en dollars.» Dans le détail, 80 à 90% des prêts BRI sont libellés en dollars. Seuls environ 6% des prêts transfrontaliers sont en renminbi, avec une concentration notable au Kenya, où des prêts initialement en dollars ont été convertis en renminbi pour réduire le coût du service de la dette. La puissance prêteuse chinoise ne s’est donc pas traduite par une internationalisation monétaire à la hauteur de son poids financier.
Le deuxième basculement est obligataire. Les encours de prêts transfrontaliers ont plus que doublé, passant d’environ 100 milliards de dollars fin 2009 à environ 264 milliards fin 2025. Les obligations internationales ont été multipliées par plus de sept, de 27 milliards à 192 milliards sur la même période.
En part du PIB africain, les obligations internationales passent de 2% en 2013 à 9% en 2024. Et «en 2023, les crédits internationaux ont dépassé les investissements directs étrangers en Afrique». C’est un seuil symbolique: le crédit international pèse désormais plus que l’investissement direct étranger.
Lire aussi : Dette souveraine: au premier semestre 2026, l’Afrique a emprunté pour payer... ses emprunts
Les gouvernements sont les grands bénéficiaires de cette mutation. La part des prêts bancaires transfrontaliers directement accordés aux gouvernements est passée de moins de 10% depuis 2014 à 30% en 2025, au niveau des entreprises non financières. Dans les obligations internationales, les gouvernements représentent environ deux tiers des encours. Entre 2010 et 2025, les titres de dette internationale ont augmenté d’environ 163 milliards de dollars, dont 124 milliards pour la dette publique.
La BIS rappelle que trois facteurs ont favorisé cette accélération: les taux bas d’après-crise, l’amélioration des fondamentaux macroéconomiques portée par les matières premières, et l’allégement de la dette officielle qui a libéré une capacité d’emprunt non concessionnel. Le Nigeria a ainsi émis des eurobonds dès 2011 après un accord du Club de Paris, et la Côte d’Ivoire a achevé son programme d’allégement en 2012 avant d’accéder à de nouveaux financements non concessionnels.
Chiffres agrégés à retenir, selon la BIS
| Catégorie | Indicateur et chiffre | Précision / lecture |
|---|---|---|
| Concentration des prêteurs | Pays emprunteurs recevant plus de la moitié de leurs prêts transfrontaliers de banques d’une seule nationalité = 24 pays | Fin 2025. La contraction d’un seul créancier peut peser fortement sur le financement global. |
| Chine | - Pays africains auxquels prêtent les banques chinoises = Plus de 40 pays; - Pays dont les banques chinoises sont le prêteur principal = 24 pays; - Pays où les banques chinoises représentent plus de 50% du total = 15 pays; | - Les banques chinoises sont devenues un acteur majeur du crédit transfrontalier. - La Chine est le premier système bancaire prêteur à l’Afrique. - Forte dépendance de certains emprunteurs aux banques chinoises. |
| France | Pays dont les banques françaises sont le prêteur principal = 9 pays | Les banques françaises sont le deuxième système prêteur à la région. |
| Obligations internationales | Augmentation des titres de dette internationale entre 2010 et 2025 = Environ 163 milliards USD | Les obligations internationales sont devenues un canal majeur du crédit à l’Afrique. |
| Dette publique | Part de cette augmentation attribuée à la dette publique = 124 milliards USD | Les gouvernements sont les principaux bénéficiaires de l’essor obligataire. |
Source: Banque des règlements internationaux (BIS).
Dollar, euro, rand...
La BIS convoque le concept de «original sin»: l’incapacité historique des pays africains à emprunter à l’étranger dans leur propre monnaie. Le dollar reste dominant. Mais l’euro joue un rôle dans quelques économies, notamment les membres de la zone franc d’Afrique de l’Ouest (Côte d’Ivoire, Sénégal, Bénin, Togo) en raison de leur ancrage à l’euro et de leurs liens historiques avec la France et les banques françaises.
L’exception majeure est l’Afrique du Sud. «l’Afrique du Sud est l’exemple le plus marquant de la capacité à surmonter le «péché originel».» Les obligations en rand ne représentent que 4% de ses émissions internationales en cours, mais les investisseurs étrangers achètent massivement des obligations émises sur le marché domestique.
La BIS calcule que ces obligations domestiques, probablement en monnaie locale, représentent environ la moitié des obligations détenues par des non-résidents, et jusqu’à 80% pour les obligations publiques. Les investisseurs internationaux ont aussi progressé sur les marchés domestiques du Ghana, du Kenya, du Sénégal et de la Zambie.
Une avancée qui a un revers: le risque de change se déplace de l’emprunteur vers l’investisseur. En cas de mouvement du taux de change, les bilans des investisseurs se dégradent, ce qui peut les pousser à vendre, faire monter les rendements et menacer la stabilité financière. Une base d’investisseurs domestiques solide peut absorber ces ventes, mais à un prix potentiellement plus bas.
Lire aussi : Sénégal: S&P abaisse la note souveraine à «CC» sur fond de restructuration de la dette
Le document insiste sur le rôle de Londres comme plaque tournante. Les banques américaines y acheminent plus de 20 milliards de dollars de crédit vers l’Afrique. Les banques sud-africaines y font aussi passer des financements, ainsi que depuis l’île de Man. Quatre systèmes bancaires se distinguent par leur présence locale en Afrique: États-Unis, France, Royaume-Uni et Portugal. Le prêt local chinois reste non quantifié, mais une estimation conservatrice indique que les banques chinoises restent les plus grands prêteurs à l’Afrique, de loin.
Cette concentration est un risque majeur. Fin 2025, 24 pays emprunteurs reçoivent plus de la moitié de leurs prêts transfrontaliers de banques d’une seule nationalité. La BIS prévient: «la forte concentration des prêteurs bancaires comporte des risques supplémentaires, car une contraction du crédit de la part d’un seul créancier (par exemple, la Chine ou la France) peut avoir un impact significatif sur le financement global de nombreux emprunteurs.» Les obligations internationales élargissent la base d’investisseurs, mais ces investisseurs peuvent être volatils lorsque les conditions financières mondiales se retournent.
Ainsi, l’on aperçois que le crédit international à l’Afrique n’est plus un phénomène marginal. Il a changé d’échelle, d’acteurs et d’instruments. La Chine en a été le principal accélérateur, avant un coup d’arrêt depuis 2020, puis une reprise en 2025 portée par les banques françaises, sud-africaines et américaines. Les obligations ont donné à plusieurs pays une visibilité nouvelle, mais elles ont aussi fait entrer des investisseurs de marché, plus sensibles aux chocs. Les gouvernements, autrefois discrets, sont devenus les principaux emprunteurs.
La BIS résume l’enjeu: «l’expansion rapide du crédit international vers l’Afrique apporte des financements indispensables. Toutefois, l’alourdissement du fardeau de la dette et les difficultés rencontrées sur les marchés mondiaux pourraient compromettre la viabilité de cette dette.» Et elle ajoute: «l’Afrique abrite une part de plus en plus importante de la population mondiale, et le crédit international joue un rôle essentiel dans la prospérité future de cette population.»
Autrement dit, la question n’est pas de savoir si l’Afrique doit emprunter, mais comment elle emprunte, à quel coût, en quelle monnaie et auprès de qui. Les pays qui se démarquent, Afrique du Sud pour le rand, Nigeria et Côte d’Ivoire pour les eurobonds, Angola pour les infrastructures pétrolières, Kenya pour le renminbi, la zone franc pour l’euro, montrent que des trajectoires existent. Mais ils montrent aussi que la marge de manœuvre reste étroite entre financement du développement et soutenabilité de la dette.
_______
(*) Les 45 pays d’Afrique subsaharienne: Angola, Benin, Botswana, Burkina Faso, Burundi, Cameroun, Cabo Verde, République centrafricaine, Tchad, les Comores, Côte d’Ivoire, la RDC, Guinée Équatoriale, Érythrée, Eswatini, Ethiopie, Gabon, Gambie, Ghana, Guinée, Guinée-Bissau, Kenya, Lesotho, Liberia, Madagascar, Malawi, Mali, Maurice, Mozambique, Namibie, Niger, Nigeria, République du Congo, Rwanda, São Tomé and Príncipe, Sénégal, Seychelles, Sierra Leone, Afrique du Sud, Soudan du Sud, Tanzanie, Togo, Ouganda, Zambie et Zimbabwe.
